Автор: Центр структурирования бизнеса и налоговой безопасности taxCOACH
При проведении налоговых проверок инспекторы, как правило, больше внимания уделяют обоснованности заявленных налогоплательщиками затрат, нежели полноте отражения ими выручки. В этой связи предприниматели уже давно запасаются доказательствами проявления ими «должной осмотрительности» при выборе поставщиков, сведениями об обладании контрагентом ресурсами, необходимыми для сделки и, в принципе, доказательствами реальности самой сделки. В противном случае и при наличии у поставщика признаков «фирмы-однодневки» в правомерности вычетов по НДС и, возможно, расходов по налогу на прибыль будет отказано1.
Однако, на сегодняшний день претензии налоговых органов могут быть связаны с «проблемностью» любого контрагента налогоплательщика, в том числе и покупателя. Оформление продаж через подконтрольных покупателей, оставляющих на себе большую часть наценки налогоплательщика и тем самым занижающих его налоговые обязательства - давно и хорошо известный инспекторам способ агрессивной налоговой оптимизации.
Чем это грозит?
Если речь идет о применении налоговой ставки по НДС в 0% при экспорте, или когда товар продается взаимозависимым организациям по заведомо заниженным ценам, для которых нет никаких разумных объяснений, то ответ очевиден: соответственно, цены пересчитают, доначислят НДС и налоги с доходов.
Иногда ФНС использует несколько «креативных» методов, которые без пересчета цен и признания сделок недействительными позволяют доначислить налог на прибыль, а в некоторых случаях и НДС.
Как правило, возможных вариантов развития событий три:
Первый. Признание «схемы», созданной в целях занизить выручку у налогоплательщика-поставщика.
Это наиболее распространенный вариант действий налоговых органов.
В этом случае деятельность и отношения с «однодневкой» признаются притворными, прикрывающими взаимоотношения продавца с конечным покупателем.
Например, продавец использует посредников, в том числе применяющих «спецрежимы» (УСН и ЕНВД), которые и реализуют товар конечному покупателю. Если в этом случае ФНС установит и сможет доказать, что посредник - это фиктивная организация, а поставщик осуществлял все взаимоотношения непосредственно с конечным покупателем, то рисковый контрагент будет исключен из цепочки реализации товара. В итоге налогоплательщику доначислят НДС и налог на прибыль со всей суммы продажи конечному покупателю2.
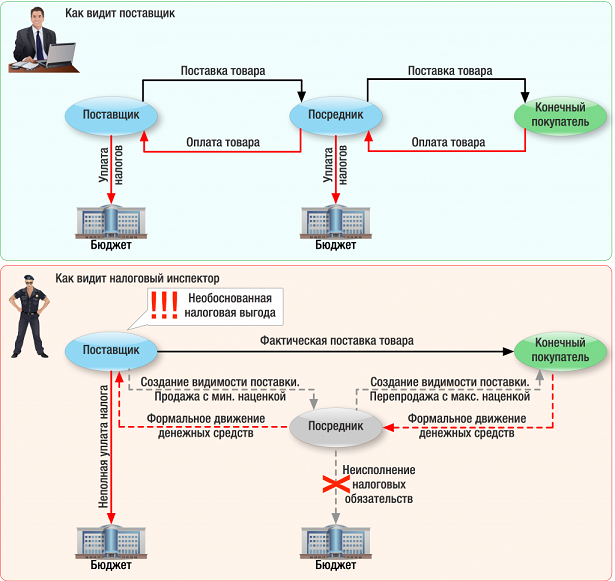
Второй вариант. Доначисление налога на прибыль в связи с исключением расходов по спорной сделке.
В данном случае налоговые органы исходят из того, что раз покупатель - фиктивное лицо, то и поставки не было. В результате этого налоговая инспекция отказывает в признании расходов, связанных с приобретением товара, проданного «дефектному» контрагенту. Дело в том, что согласно п. 1 ст. 272 и ст. 318 и 320 НК РФ данные затраты можно будет учесть только при реализации товара. Нет реализации - нет расходов.
Например: товар закуплен, покупатель на него найден, деньги получены. Налогоплательщик-поставщик товар отгрузил и смело учел затраты на его приобретение. Но вдруг оказалось, что покупатель - «пустышка». Соответственно поставка была «в никуда» и реализацией не является. А значит, нет оснований для принятия к учету расходов на товар при налогообложении прибыли.
Так в деле №А51-24827/2017 суд установил, что фактически поставки от налогоплательщика фирмам-«однодневкам» не было: нефтепродукты физически никуда не перемещались3. Налогоплательщик не смог документально подтвердить факт передачи товара покупателю. В результате