Автор: М. Р. Зарипова
Журнал "Аптека: бухгалтерский учет и налогообложение" № 6/2015
Повышение квалификации фармацевтических работников осуществляется с периодичностью не реже одного раза в пять лет. Как отразить расходы организации, направленные на повышение квалификации фармацевтических работников аптечных организаций?
Работодатель обязан проводить повышение квалификации работников, если в силу правовых норм РФ это является условием выполнения работниками определенных видов деятельности (ст. 196 ТК РФ). Данная норма действует в отношении фармацевтической деятельности. В соответствии с п. 5 Положения о лицензировании фармацевтической деятельности[1] повышение квалификации фармацевтических работников осуществляется с периодичностью не реже одного раза в пять лет. Как отразить расходы организации, направленные на повышение квалификации фармацевтических работников аптечных организаций? Ответ на этот вопрос читатели узнают из статьи.
Порядок и сроки совершенствования медицинскими работниками и фармацевтическими работниками профессиональных знаний и навыков путем обучения по дополнительным профессиональным образовательным программам в образовательных и научных организациях утверждены Приказом Минздрава РФ от 03.08.2012 № 66н (далее – Порядок).
| Повышение квалификации организуется | |
|---|---|
| в соответствии с квалификационными требованиями, утвержденными Приказом Минздравсоцразвития РФ от 07.07.2009 № 415н | в соответствии с квалификационными характеристиками, утвержденными Приказом Минздравсоцразвития РФ от 23.07.2010 № 541н. |
В силу п. 4 Порядка повышение квалификации, профессиональная переподготовка и стажировка работников проводятся главным образом с отрывом от работы, а также с частичным отрывом от работы и по индивидуальным формам обучения.
Необходимость прохождения работниками повышения квалификации, профессиональной переподготовки и стажировки устанавливается работодателем.
Обратиите внимание:
Профессиональная переподготовка проводится в обязательном порядке для работников, планирующих выполнение нового вида медицинской или фармацевтической деятельности.
На основании п. 8 Порядка повышение квалификации работников, имеющих среднее и (или) высшее фармацевтическое образование, не соответствующих квалификационным характеристикам и требованиям, но имеющих непрерывный стаж практической работы по соответствующей фармацевтической специальности более пяти лет, организуется следующим образом:
| Группа | Стаж работы по специальности | Нормативное количество часов |
|---|---|---|
| 1 | 10 лет и более | От 100 до 500 часов аудиторных занятий |
| 2 | От 5 до 10 лет | Свыше 500 часов аудиторных занятий |
Исходя из п. 10 Порядка работникам, успешно завершившим освоение программы дополнительного профессионального образования в виде:
- повышения квалификации, – выдается свидетельство о повышении квалификации;
- профессиональной переподготовки, – выдается диплом о профессиональной переподготовке.
Наличие данных документов позволяет продолжать профессиональную деятельность по соответствующей фармацевтической специальности.
Какие расходы на повышение квалификации работников несет работодатель?
В соответствии со ст. 187 ТК РФ при направлении работодателем работника для повышения квалификации с отрывом от работы за ним сохраняется место работы (должность).
Работнику по основному месту работы выплачиваются за время повышения квалификации:
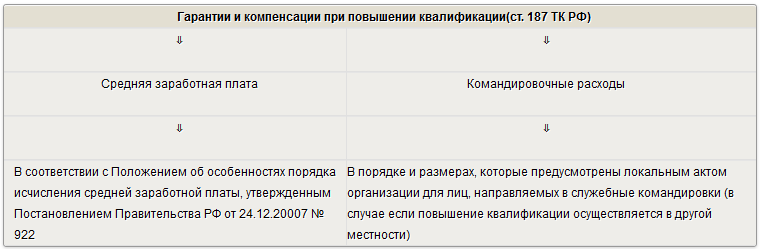
Как отмечено в Письме Роструда от 12.05.2011 № 1277-6-1, гарантии и компенсации, предусмотренные ст. 187 ТК РФ, применяются при любых формах подготовки, переподготовки и повышения квалификации работников, определенных работодателем.
Какие документы подтверждают повышение квалификации?
Согласно ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом. В свою очередь, первичные документы оформляются на основании соответствующих организационно-распорядительных документов или договоров. Ранее Минфин информировал налогоплательщиков о пакете необходимых документов, подтверждающих расходы на повышение квалификации. Так, в письмах от 28.02.2007 № 03-03-06/1/137, от 21.04.2010 № 03-03-06/2/77 чиновники ведомства отметили, что в качестве документального подтверждения расходов на обучение могут быть использованы:
- договор с образовательным учреждением;
- приказ руководителя о направлении сотрудника на обучение;
- учебная программа образовательного учреждения с указанием количества часов посещений;
- сертификат или иной документ, подтверждающий, что сотрудники прошли обучение;
- акт об оказании услуг, счета и счета-фактуры.
Кроме того, подтверждающими документами являются проездные документы, документы гостиниц и т. д.
Как учесть расходы на повышение квалификации?
Бухгалтерский учет.
Расходы организации на оплату обучения работника аптеки на курсах повышения квалификации, а также расходы, которые она обязана компенсировать по ТК РФ, включаются в состав расходов по обычным видам деятельности на основании п. 5 ПБУ 10/99 «Расходы организации», утвержденного Приказом Минфина РФ от 06.05.1999 № 33н.
В соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной Приказом Минфина РФ от 31.10.2000 № 94н, расходы на оплату обучения на курсах повышения квалификации работника, в круг обязанностей которого входит торговая деятельность, относятся в дебет счета 44 «Расходы на продажу».
Налог на прибыль.
Расходы налогоплательщика на обучение по основным и дополнительным профессиональным образовательным программам, профессиональную подготовку и переподготовку работников налогоплательщика в порядке, предусмотренном п. 3 ст. 264 НК РФ, в соответствии с пп. 23 п. 1 ст. 264 НК РФ относятся к прочим расходам, связанным с производством и реализацией.
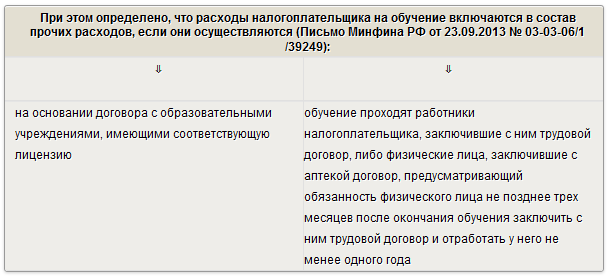
Напомним, что налогоплательщик обязан хранить документы, подтверждающие расходы на обучение, в течение всего срока действия соответствующего договора на обучение и одного года работы физического лица, обучение, профессиональная подготовка или переподготовка которого были оплачены налогоплательщиком согласно заключенному с ним трудовому договору, но не менее четырех лет.
Обратите внимание:
Для целей налогообложения прибыли не учитываются расходы, связанные, в частности, с оплатой обучения в высших и средних специальных учебных заведениях работников при получении ими высшего и среднего специального образования.
Укажем, что начисленную среднюю заработную плату работникам во время их обучения с отрывом от работы в системе повышения квалификации или переподготовки кадров организация также вправе учесть при исчислении налога на прибыль в составе расходов на оплату труда на основании п. 19 ст. 255 НК РФ.
УСНО.
Организации, применяющие УСНО с объектом налогообложения «доходы, уменьшенные на величину расходов», могут уменьшать полученные доходы на сумму расходов на подготовку и переподготовку кадров, состоящих в штате организации, произведенные на договорной основе, в порядке, предусмотренном п. 3 ст. 264 НК РФ (пп. 33 п. 1 ст. 346.16 НК РФ). Аналогичные разъяснения приведены в Письме Минфина РФ от 17.11.2014 № 03-11-06/2/57945.
Расходы на обучение признаются после их фактической оплаты (п. 2 ст. 346.17 НК РФ). Следует также отметить, что сумму перечисленной предоплаты организация расходом не признает, поскольку на момент перечисления предоплаты услуги по обучению еще не оказаны (п. 2 ст. 346.17 НК РФ, Письмо Минфина РФ от 12.12.2008 № 03-11-04/2/195). Кроме того, на момент перечисления предоплаты у организации отсутствуют вышеуказанные подтверждающие документы.
Возникает ли обязанность по уплате НДФЛ и страховых взносов?
НДФЛ.
В соответствии с п. 3 ст. 217 НК РФ не подлежат обложению НДФЛ все виды установленных законодательством РФ, законодательными актами субъектов РФ, решениями представительных органов местного самоуправления компенсационных выплат (в пределах норм, предусмотренных законодательством РФ), связанных, в частности, с возмещением расходов на повышение профессионального уровня работников.
Таким образом, если организация заключила с учебным заведением, имеющим лицензию на осуществление образовательной деятельности, договор на оказание образовательных услуг по профессиональной подготовке (переподготовке) своих штатных работников в рамках утвержденной руководством организации программы повышения квалификации, данные расходы согласно вышеприведенной статье не подлежат обложению НДФЛ. Аналогичные разъяснения приведены в Письме Минфина РФ от 14.10.2013 № 03-04-06/42692.
Страховые взносы.
На основании п. 12 ч. 1 ст. 9 Федерального закона № 212-ФЗ[2] освобождаются от обложения страховыми взносами суммы платы за обучение по основным и дополнительным профессиональным образовательным программам, в том числе за профессиональную подготовку и переподготовку работников.
Таким образом, оплата обучения работника, проводимого по инициативе работодателя, с целью более эффективного выполнения работником трудовых обязанностей, вне зависимости от формы такого обучения (в том числе при обучении на курсах повышения квалификации), не подлежит обложению страховыми взносами на основании п. 12 ч. 1 ст. 9 Федерального закона № 212-ФЗ. Аналогичные разъяснения приведены в письмах ФСС РФ от 17.11.2011 № 14-03-11/08-13985, Минздравсоцразвития РФ от 06.08.2010 № 2538-19, от 05.08.2010 № 2519-19.
* * *
Кратко сформулируем основные выводы.
- Повышение квалификации фармацевтических работников не реже одного раза в пять лет является необходимым условием для законного осуществления аптекой фармацевтической деятельности.
- В соответствии с нормами ТК РФ фармацевту и провизору, повышающему свою квалификацию с отрывом от работы, гарантируются сохранение места работы (должности) и выплата средней заработной платы по основному месту работы. Если обучение осуществляется в другой местности, производится оплата командировочных расходов в порядке и размерах, которые предусмотрены для лиц, направляемых в служебные командировки.
- При наличии соответствующих подтверждающих документов расходы на повышение квалификации признаются при исчислении налога на прибыль и единого налога при УСНО.
- Расходы на повышение квалификации (сумма оплаты за обучение) не подлежат обложению НДФЛ и страховыми взносами.
В заключение отметим следующее.
В силу ст. 100 Федерального закона от 21.11.2011 № 323-ФЗ «Об основах охраны здоровья граждан в Российской Федерации» до 01.01.2016 право на занятие фармацевтической деятельностью в Российской Федерации имеют лица, получившие высшее или среднее фармацевтическое образование в РФ в соответствии с федеральными государственными образовательными стандартами и имеющие сертификат специалиста. Сертификаты специалиста, выданные фармацевтическим работникам до названной даты, действуют до истечения указанного в них срока.
Лица, получившие фармацевтическое образование, но не работавшие по своей специальности более пяти лет, могут быть допущены к фармацевтической деятельности в соответствии с полученной специальностью после прохождения обучения по дополнительным профессиональным программам (профессиональной переподготовки) и при наличии сертификата специалиста.
Если работник отказался от повышения квалификации, в силу ст. 76 ТК РФ работодатель обязан отстранить от работы (не допускать к работе) работника, трудовые функции которого непосредственно связаны с наличием специального права. Отстранение осуществляется на срок до двух месяцев согласно федеральным законам и иным нормативным правовым актам РФ.
В период отстранения от работы (недопущения к работе) заработная плата работнику не начисляется, за исключением случаев, предусмотренных Трудовым кодексом или другими федеральными законами (ст. 76 ТК РФ). Указанное время не включается в стаж, необходимый для предоставления отпуска (ст. 121 ТК РФ).
[1] Утверждено Постановлением Правительства РФ от 22.12.2011 № 1081.
[2] Федеральный закон от 24.07.2009 № 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования».



