Оксана Темченко,
директор Приморского института аудита и предпринимательства,
канд. экон. наук
Журнал «МСФО:практика применения» № 6/2008
В соответствии с международными стандартами аудита обязанности по предотвращению и обнаружению ошибок возлагаются на руководство компании, а их исправлением обычно занимаются специалисты по МСФО. Процесс этот не так прост, как кажется, – зачастую приходится анализировать новую информацию, выполнять большое количество расчетов, кроме того, нужно не просто определить новые значения, но и правильно отразить их в отчетности и примечаниях.
Правила исправления ошибок в отчетности описаны в МСФО (IAS) 8 «Учетная политика, изменения в расчетных оценках и ошибки» (Accounting Policies, Changes in Accounting Estimates and Errors). Под ошибкой понимают непреднамеренное неверное действие. В финансовой отчетности она может представлять собой:
- арифметические просчеты или описки в учетных записях либо данных бухгалтерского учета;
- упущение фактов или неверную их интерпретацию;
- неправильное применение учетной политики.
Основным критерием, определяющим необходимость исправления ошибки, является ее существенность, которая оценивается для каждой ошибки и их совокупности за период. При этом информация считается существенной, если ее отсутствие или искажение может повлиять на экономические решения пользователей финансовой отчетности.
Существенность зависит от объема и характера искажений и в каждом конкретном случае является предметом профессионального суждения. На практике чаще всего ошибки связаны с операциями со связанными сторонами, судебными делами, несоблюдением законов и нормативных актов, предъявленными компании штрафами, а также с операциями или корректировками, которые могут изменить финансовые результаты, показатели доходности, значимых сегментов бизнеса, размеры компенсационных выплат руководящему составу и др.
| Личный опыт |
Елена Волкова, ведущий специалист департамента международной отчетности ОАО «Объединенная химическая компания «УралХим» (Москва) Из-за сложностей в расчетах также возникают ошибки при раскрытии примечаний по объединению бизнесов. При их подготовке для самоконтроля специалисты по МСФО могут проверять, сходятся ли суммы, отраженные в отчете о движении капитала, с представленными в отчете о движении денежных средств. Юлия Хрипенникова, главный бухгалтер представительства «Баселл Сейлз энд Маркетинг Компани Б.В.» (Москва)Ошибки могут быть связаны с неверными расчетами, умышленным искажением данных или сокрытием каких-либо неблагоприятных фактов деятельности для получения более привлекательной отчетности. В процессе ее подготовки возникают технические ошибки: неверная корреспонденция счетов, сбои в работе компьютерной программы, математические ошибки в расчетах дисконтированных сумм для отражения долгосрочных обязательств. Могут возникать принципиальные ошибки, связанные с незнанием стандартов, их неверным толкованием или нарушением принципов составления отчетности. Например, часто не выполняется принцип преобладания содержания над формой при отражении сделок купли-продажи товаров, по существу являющихся операцией предоставления займа. Иногда неверно отражают переоценку активов, неправильно рассчитывают первоначальную стоимость инвестиционного имущества, часто ошибаются при квалификации договоров аренды. Финансовая отчетность также считается выполненной с нарушением стандартов при нераскрытии полной информации, применении неверного подхода при формировании и списании резервов, определении момента признания выручки, неравномерном признании доходов и расходов. Специалисты могут использовать неверный подход в случаях, когда необходимо применить профессиональное суждение и определить оценочные показатели (например, о сроке полезного использования имущества, справедливой стоимости активов, чистой стоимости реализации, величины безнадежных долгов, обязательств по гарантийному обслуживанию). При этом следует отличать пересмотр оценок в связи с поступлением новой информации и изменившимися условиями деятельности от изначально неверно избранного подхода к учету. В первом случае пересмотр оценки не ведет к появлению ошибки и ее исправлению, а изменение учитывается перспективно. Во второй ситуации требуется ретроспективное исправление. Надежда Горина, старший специалист по МСФО компании «Сибирь Энерджи Пи эЛ Си» (Москва) При этом не всегда очевидно, какие последствия может иметь та или иная ошибка. Поэтому специалистам по МСФО в первую очередь нужно оценить вероятность принятия неверного решения руководством компании. Правильность такой оценки во многом будет зависеть от уровня профессиональной подготовки специалистов по МСФО. Сотрудник, составляющий отчетность отдельной компании, не всегда может верно оценить последствия ошибки, поскольку не владеет всей необходимой для этого информацией, а значит, может просто не обратить на нее внимания или посчитать несущественной. Руководитель (финансовый директор, начальник отдела международной отчетности) рассматривает ошибку с точки зрения финансового положения всей группы и может правильно определить, как дорого она обойдется компании. Именно поэтому так важен контроль руководителей предприятия при выпуске финансовой отчетности и именно поэтому ответственность за правильность ее составления в любом случае (не важно, проверена она аудитором или нет) всегда лежит на руководстве компании. Проще говоря, на тех людях, которые ее подписывают. |
Ретроспективное исправление ошибок
Согласно международным стандартам, ошибки, допущенные в предшествующих отчетных периодах, исправляются ретроспективно путем:
- пересчета сравнительных сумм за периоды, в которых была допущена соответствующая ошибка (пример 1);
- пересчета входящих остатков активов, обязательств и собственного капитала за самый ранний из представленных периодов в том случае, когда ошибка относится к еще более раннему из представленных периодов (пример 2).
| Пример 1 |
В ходе аудита финансовой отчетности компании за 2007 год было выявлено существенное занижение прибыли за 2006 год. Причиной послужило неправильное применение учетной политики. Для исправления данной ошибки следует скорректировать сравнительную информацию за 2006 год. |
| Пример 2 |
В ходе аудита финансовой отчетности компании за 2007 год было выявлено существенное занижение прибыли. Ошибка возникла из-за того, что в учетных записях за последние пять лет отсутствовала часть информации. Поскольку в финансовой отчетности представляются данные только за два года, то для исправления данной ошибки нужно скорректировать входящие остатки активов, обязательств и собственного капитала за самый ранний из представленных предшествующих периодов, то есть за 2006 год. Ретроспективные изменения должны показать финансовую отчетность так, как если бы ошибка предшествующего периода не была допущена. |
Ограничения ретроспективного исправления
Иногда ретроспективно исправить ошибку невозможно. Причиной может быть нехватка нужной для расчетов информации, неопределенность последствий исправления ошибки, необходимость допущений о намерениях руководства в предыдущем периоде, значительные оценочные расчеты, из которых невозможно объективно выделить требуемую информацию.
Этот факт должен быть подтвержден расчетами либо другой дополнительной информацией и раскрываться в примечаниях.
В подобных ситуациях специалистам компаний нужно пересчитать входящие остатки активов, обязательств и собственного капитала по состоянию на начало самого раннего периода, для которого это возможно.

| Личный опыт |
| Юлия Хрипенникова, главный бухгалтер представительства «Баселл Сейлз энд Маркетинг Компани Б.В.» (Москва) Исправление многих ошибок ведет к изменению операционной прибыли компании. Если такая ошибка обнаружена после утверждения отчетности к публикации, а в ней объявлены дивиденды, то изменить их сумму уже нельзя. Компенсация недоначисленных или излишне начисленных дивидендов за прошлые отчетные периоды производится за счет увеличения или уменьшения будущих дивидендов по результатам финансовой отчетности текущего года или другого периода, если дивиденды объявляются на основе промежуточных отчетов несколько раз в году. |
| Пример 3 |
В ходе аудита финансовой отчетности компании за 2007 год выявлена существенная ошибка в учете: одно из основных средств не было отражено в учете, поскольку по документам оно пять лет назад было реализовано, а фактически компания продолжала его использовать. Информация об основном средстве и балансовой стоимости была утеряна, а его активного рынка никогда не существовало. Достоверно определить намерения руководства относительно этого основного средства на 31.12.06 невозможно. В данном случае специалисту по МСФО не нужно отражать в отчетности на 01.01.07 стоимость основного средства, а следует признать его на 31.12.07 по стоимости, равной ценности его использования. |
Раскрытие информации об ошибках
Компании, обнаружившие ошибки в своей отчетности, обязаны раскрывать следующую информацию:
- характер ошибки;
- сумму исправления (корректировки) на начало самого раннего из представленных периодов;
- факт невозможности ретроспективного пересчета и его причину;
- описание того, каким образом и начиная с какого времени ошибка была исправлена.
Эта информация раскрывается один раз, и в отчетности за последующие периоды повторять ее не нужно.


| Пример 4 |
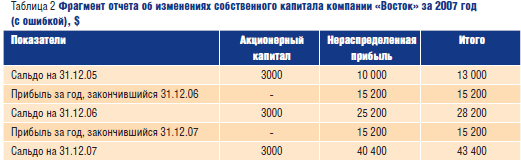
В 2007 году аудиторами была выявлена существенная ошибка в финансовой отчетности компании «Восток»: в себестоимость реализованной продукции в 2006 году была включена сумма в размере $6 тыс. При этом ее отразили в составе себестоимости продукции в 2007 году. Данные, которые были представлены аудиторам до исправления ошибки, отражены в таблицах 1 и 2. Согласно МСФО (IAS) 8, специалистам нужно внести правки в финансовую отчетность за 2007 год, а также пересчитать остатки активов, обязательств и собственного капитала на 31.12.06 (таблицы 3 и 4). В примечаниях к финансовой отчетности нужно раскрыть следующую информацию: «В 2006 году в себестоимость реализованной продукции ошибочно не были включены расходы в размере $6 тыс. Для исправления данной ошибки показатели финансовой отчетности за 2006 год были скорректированы. Влияние корректировок на показатели финансовой отчетности за 2006 год приведены в табл. 5». Показатели отчетности за 2007 год представлены так, как если бы ошибки не существовало. |



