Екатерина Григорьева,
директор департамента оценки бизнеса и нематериальных активов
Консалтинговой группы «НЭО Центр»
Журнал «МСФО:практика применения» № 6/2008
В связи с глобальным финансовым кризисом на российском рынке стремительно развиваются процессы слияния и поглощения компаний. При этом одним из важнейших этапов отражения покупки в отчетности является идентификация приобретенных активов и распределение между ними цены приобретения.
В случае перехода контроля над компанией от одного юридического лица к другому оценка стоимости активов и обязательств приобретенной компании, то есть purchase price allocation (PPA), осуществляется в соответствии с МСФО (IFRS) 3 «Объединение бизнесов» (Business Combinations). Согласно этому стандарту, все объединения предприятий должны отражаться в учете с помощью метода покупки.
Этапы распределения цены сделки
Для правильного распределения цены сделки на приобретенные компанией активы необходимо выполнить несколько шагов.
Шаг 1. Установление факта перехода контроля. Иначе говоря, специалисту по МСФО нужно определить, имело ли место объединение предприятий, идентифицировать покупателя и приобретенную компанию.
Шаг 2. Определение эффективной даты перехода контроля. Она может не совпадать с датой закрытия сделки, и в случае, если она неправильно определена, у специалистов по МСФО могут возникнуть проблемы при аудите отчетности1.
Шаг 3. Определение стоимости объединения предприятия. Она может не иметь прямого выражения в денежном эквиваленте (то есть оплата производится ценными бумагами или с рассрочкой платежа и т.д.), следовательно, необходим дополнительный расчет.
Шаг 4. Идентификация активов и обязательств, не отраженных ранее в балансе приобретенной компании, но подлежащих признанию в балансе покупателя согласно МСФО.
Шаг 5. Определение справедливой стоимости всех подлежащих признанию в балансе покупателя активов и принятых обязательств приобретенной компании на дату перехода контроля.
| Личный опыт |
Надежда Горина, старший специалист по МСФО компании «Сибирь Энерджи Пи эЛ Си» (Москва) В моей практике чаще всего трудности возникали при оценке основных средств приобретенных компаний. Обычно предприятия нефтегазовой отрасли характеризуются их большим количеством и разнородностью. Часто сложно оценить остаточный срок службы ОС, а он влияет и на их справедливую стоимость и на величину амортизации. Самыми сложными для оценки являются объекты, у которых нет или очень редко встречаются аналоги, например основные средства первой половины прошлого века. Кроме того, обычно после покупки выявляется большое количество ошибок и неточностей в отчетности и документах приобретенной компании, значит, требуется время на их исправление. Если в результате сделки было приобретено несколько компаний, то задача усложняется в разы, так как необходимо выделить гудвил, относящийся к каждой из них. |
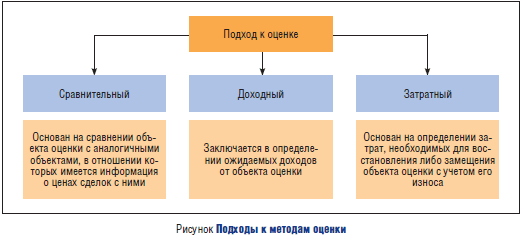
В соответствии с пар. 32 МСФО (IFRS) 3 компания-покупатель на дату приобретения должна распределить стоимость объединения предприятий путем признания идентифицируемых активов, обязательств и условных обязательств приобретаемой организации, удовлетворяющих критериям признания, по их справедливой стоимости. Чаще всего в качестве справедливой принимается рыночная стоимость активов и обязательств. В международных стандартах оценки определены три базовых подхода к оценке рыночной стоимости (рисунок).
| Личный опыт |
Надежда Горина, старший специалист по МСФО компании «Сибирь Энерджи Пи эЛ Си» (Москва) В условиях мирового кризиса к распределению цены приобретения нужно подходить особенно осторожно. Для начала надо понять, что является справедливой стоимостью приобретаемого предприятия и является ли стоимость, полученная сравнительным подходом, справедливой. Сегодня, скорее всего, этот способ оценки не даст достоверного результата и лучше применить доходный и затратный подходы. В моей практике в основном использовался доходно-затратный метод (с расчетом затрат на замещение и восстановление актива). Если речь идет об оценке нематериальных активов, то часто приходится обходиться только доходным методом, поскольку обычно оказывается, что для использования затратного подхода не хватает каких-либо данных. Например, часто нет информации о затратах на разработку товарных знаков или логотипов, затрат на охрану авторских прав, маркетинг и т.д. |
Выбор подходов и методов зависит от на личия необходимой на момент проведения оценки информации.
Шаг 6. Определение справедливой стоимости приобретенной доли.
После определения справедливой стоимости приобретенных активов и обязательств выполняется расчет справедливой стоимости собственного капитала приобретенной компании, а затем приобретенной доли.
Sсоб. кап. = Sакт. - Sоб.
Sпр. доли = Sсоб. кап. x R,
где Sакт. – справедливая стоимость признанных операционных и неоперационных активов;
Sоб. – справедливая стоимость признанных обязательств;
Sсоб. кап. – справедливая стоимость собственного капитала;
R – доля приобретенного пакета в акционерном капитале (%);
Sпр. доли – справедливая стоимость приобретенной доли.
Шаг 7. Определение гудвила/дохода от сделки.
Если справедливая стоимость приобретенной доли больше стоимости покупки, то специалистам компании нужно проверить правильность идентификации и оценки приобретенных объектов и при подтверждении полученных ранее результатов признать доход от сделки. Такие ситуации бывают в случае приобретения контрольного пакета путем совершения нескольких сделок по выкупу «неконтрольных» долей.
| Личный опыт |
Иван Калашников, руководитель департамента международной отчетности УК «ВЕРМАН» (Тюмень) Долгое время в мировой практике учета не было единства в трактовке сущности и соответственно отражении отрицательного гудвила. Согласно US GAAP (до изменений, внесенных FASB в начале этого года), при возникновении отрицательной разницы между справедливой стоимостью чистых активов и ценой приобретения эта разница сначала распределялась на приобретенные активы (путем уменьшения их справедливых стоимостей). При этом по некоторым активам такое снижение было запрещено, например по финансовым инструментам, активам, подлежащим продаже, и ОНА. В соответствии с МСФО отрицательную разницу необходимо сразу признавать как доход. При этом для каждого из приобретаемых активов и обязательств определяется индивидуальная справедливая стоимость, которая зачастую может быть получена только расчетным путем с использованием большого числа допущений, касающихся будущих событий. По моему мнению, способ учета, который раньше использовался в US GAAP, более верный. Стоимость, определенная по индивидуальным объектам расчетным путем, как правило, со временем не подтверждается, а значит, менее объективна, чем та, что была уплачена участниками рынка при совершении сделки на текущий момент. Поскольку во втором случае обе стороны хорошо осведомлены о всех деталях приобретаемых чистых активов и действуют независимо друг от друга, сделка осуществляется на активном рынке, где открытая информация о ее объекте позволяет дать ему объективную стоимостную/монетарную оценку. Еще один аргумент: целью приобретения другой компании обычно является получение прибыли от нее или за счет синергии, реализуемой в момент объединения активов, рынков, знаний и потенциала вовлеченных компаний. Осуществляя первоначальные инвестиции (в момент покупки существенной доли компании), покупатель рассчитывает получить от них отдачу. В обычных условиях она материализуется с прошествием времени, когда произойдет реализация, например, синергетического эффекта. Получение «мгновенного» дохода от инвестиции в момент совершения сделки кажется не совсем логичным. И последний аргумент: чаще всего продавец компании рассчитывает получить прибыль от продажи и соответственно не заинтересован в реализации каких-либо активов ниже рыночной стоимости. На мой взгляд, цена покупки является более достоверной и именно она должна служить ориентиром для определения справедливой стоимости приобретаемых чистых активов. |
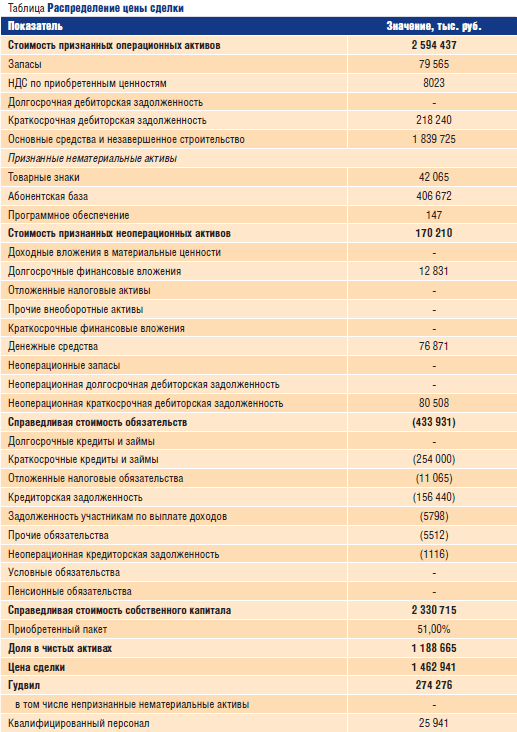
Если справедливая стоимость приобретенной доли меньше стоимости покупки, то признается гудвил в размере этой разницы. Как правило, он возникает из-за наличия активов, которые не могут быть признаны в соответствии с МСФО (IFRS) 3 и МСФО (IAS) 38 «Нематериальные активы» (Intangible Assets) (квалифицированный персонал, аудитория радиослушателей и т.п.), или присутствия синергетического эффекта от сделки.
Рассмотрим практический пример распределения цены сделки по приобретению контрольной доли компании телекоммуникационной отрасли.
| Пример |
Компания X приобрела 51% долю участия в уставном капитале компании Y. Сумма сделки, согласованная сторонами договора, составила 1 462 941 тыс. руб. с учетом всех сопутствующих расходов, в том числе на оплату финансовых консультаций. Основными видами деятельности компании Y является предоставление услуг фиксированной связи и доступа в интернет. Оценщику и менеджменту компании Х для распределения цены сделки, помимо оценки справедливой стоимости основных средств, оборотного капитала и обязательств, следует идентифицировать и определить справедливую стоимость нематериальных активов. При этом часть нематериальных активов может быть признана несущественной с учетом критерия существенности для консолидированного баланса компании Х, устанавливаемого внешним аудитором. Предположим, что с учетом специфики деятельности приобретенной компании в качестве существенных нематериальных активов могут быть признаны товарный знак, программное обеспечение и абонентская база. Распределение цены сделки в конечном счете сводится к выбору методологии и непосредственно оценке справедливой стоимости активов и обязательств приобретенной компании. Разница между ценой сделки и справедливой стоимостью приобретенной доли в чистых активах представляет собой величину гудвила. Анализ и оценка 51%-й доли участия в уставном капитале компании Y, а также результаты идентификации нематериальных активов и определения справедливой стоимости идентифицируемых активов и обязательств компании Y для подготовки консолидированной отчетности в соответствии с МСФО показали, что в рамках сделки по приобретению компанией Х 51%-й доли Y в справедливой стоимости чистых активов цена покупки превысила долю приобретенной компании. Таким образом, оценка стоимости 51%-й доли участия в уставном капитале компании Y выявила наличие положительной величины гудвила в размере 18,8% от суммы сделки. При этом объясненная часть гудвила (справедливая стоимость квалифицированного персонала) составляет только 25 941 тыс. руб. (или 9,46%). В соответствии с МСФО (IAS) 38 и МСФО (IFRS) 3 квалифицированный персонал не является нематериальным активом, так как компания не располагает возможностью контролировать будущие экономические выгоды, связанные с ним2. |
1 Дополнительно см. статью «Как оформить приобретение компании и определить ее стоимость» («МСФО: практика применения», 2008, № 5, с. 53). – Прим. ред.
2 Стоимость квалифицированного персонала рассчитывается методом экономии затрат доходного подхода как сумма затрат на наем персонала (услуги кадровых агентств), потерь от неэффективности персонала, затрат на обучение и повышение квалификации.– Прим. ред.



