Журнал "Практическое налоговое планирование" № 5/2009
В любой компании имеется большое количество информации, предназначенной исключительно для внутреннего пользования. И вся она, как правило, находится в электронном виде. Это и бухгалтерские базы, содержащие сведения о финансово-хозяйственной деятельности компании, и документы с финансовыми и налоговыми расчетами и схемами налоговой оптимизации, договоры и перечень контрагентов, сведения о структуре группы компаний и конечных бенефициарах и т. п. Очевидно, что руководству компании хотелось бы ограничить доступ представителей официальных органов к этой информации.
Денис Буханов, генеральный директор компании «1-ая Налоговая Компания» (в прошлом – следователь по налоговым и экономическим преступлениям)
В любой компании имеется большое количество информации, предназначенной исключительно для внутреннего пользования. И вся она, как правило, находится в электронном виде. Это и бухгалтерские базы, содержащие сведения о финансово-хозяйственной деятельности компании, и документы с финансовыми и налоговыми расчетами и схемами налоговой оптимизации, договоры и перечень контрагентов, сведения о структуре группы компаний и конечных бенефициарах и т. п. Очевидно, что руководству компании хотелось бы ограничить доступ представителей официальных органов к этой информации.
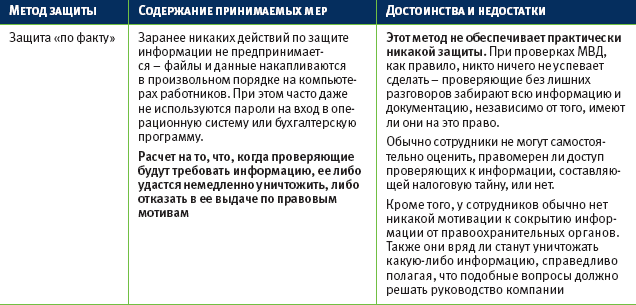
На практике используется много способов защиты данных. Преимущества и недостатки основных из них приведены в таблице.
ДЕТАЛЬНО. На практике проверяющие зачастую превышают свои полномочия. Например, придя в компанию с «обследованием помещений», сотрудники ОБЭП могут потребовать предоставить им налоговые декларации, ведомости расчета зарплаты или финансовые показатели. Между тем, в соответствии с пунктом 3 статьи 102 НК РФ сведения, содержащие налоговую тайну, имеют специальный режим хранения и доступа. В частности, из всех должностных лиц МВД право доступа к налоговой тайне имеют только оперативные, следственные и экспертные сотрудники исключительно из подразделений налоговой «ветви» – отдела или управления по налоговым преступлениям (ОНП, УНП), департамента экономической безопасности (ДЭБ), а также следственных и экспертных подразделений (приказ МВД от 26.12.03 № 1033). Соответственно, сотрудники ОБЭП и УБЭП, равно как и остальные сотрудники МВД, прямо не перечисленные в указанном приказе, не имеют права доступа к налоговой тайне.