С 1 сентября 2026 года цифровой рубль станет новым элементом бизнес-реальности. Чтобы не суетиться в последние дни перед днем Х, рекомендуем уже сейчас узнать ответы на основные вопросы бизнесменов и бухгалтеров. Как начать работать с цифровыми рублями организации? Как правильно организовать такую работу?
Разбираемся с владением кошельком цифрового рубля
И «юрикам», и «физикам» для работы с цифровыми рублями открывается цифровой кошелек на платформе Банка России.
Что нужно знать, начиная работу с цифровыми рублями:
-
средства хранятся на платформе цифрового рубля, которой управляет Банк России. То есть, кошелек – это не банковский счет. Банк, через который открывают кошелек и распоряжаются средствами на нем – только посредник между платформой ЦБ РФ и владельцем кошелька;
-
доступ к кошельку осуществляется через интернет-банкинг, причем любого банка, с приложением которого работает владелец кошелька и подключенного к платформе цифрового рубля
Пример
У владельца кошелька есть счета и доступ в приложения Альфа-банка и ВТБ. В связи с техническими проблемами владелец временно не может распоряжаться кошельком через интернет-банкинг ВТБ. Он может зайти в аналогичный ресурс дистанционного обслуживания Альфа-банка. Там тоже будет дополнительный раздел, через который можно получить доступ к имеющемуся кошельку цифрового рубля на платформе ЦБ.
О том, как получить доступ к своему цифровому кошельку в различных практических ситуациях, будем говорить на нашем семинаре Цифровой рубль 2026+: что нужно знать бухгалтеру, финансисту, юристу коммерческой организации
Как открыть кошелек цифрового рубля в 2026 году
Первое, что нужно сделать – выбрать банк. На момент написания этой статьи список банков, которые могут работать с платформой цифрового рубля Банка России такой
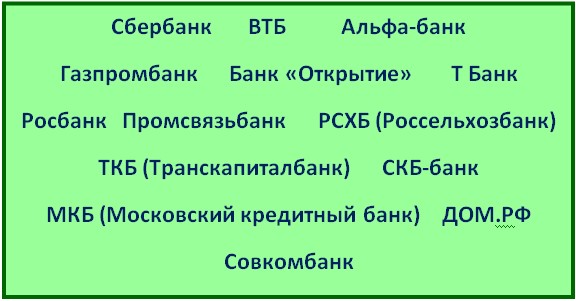
Однако ожидается, что уже к 1 сентября 2026 года список банков значительно расширится.
Актуализируемый список банков, работающих с платформой ЦР, можно найти здесь.
Выбранному банку нужно подать заявку на открытие кошелька цифрового рубля. С такой заявкой понадобится подать еще информацию о подтвержденных полномочиях сотрудников, имеющих доступ к кошельку.
Доступы и цели для них лучше продумать заранее. Может быть разный уровень и функции. Например, один сотрудник сможет только создавать платежи, а другой будет иметь право их подтверждать.
Кроме прав доступа к кошельку цифрового рубля, к заявлению на его открытие может потребоваться еще отдельное согласие на работу в системе цифрового рубля Банка России.
Бухгалтерский учет цифровых рублей
Пока в действующем плане счетов нет отдельного счета для цифрового рубля, у бухгалтеров есть несколько вариантов учета.
-
Счет 53 с синтетическим счетом «Цифровые рубли». Этот вариант рекомендовал Минфин в Информационном сообщении от 18.09.2023 № ИС-учет-47. Подойдет тем, у кого обороты и операции с цифровыми рублями планируются сразу регулярные и существенные.
-
Субсчет к счету 55 «Специальные счета в банках». Так в 2026 году можно учитывать, если операции с ЦР пока разовые и/или не существенные. Вариант подойдет и тем, кто открывает кошелек ЦР «на будущее», готовясь к массовому внедрению цифровых рублей.
-
Отдельный субсчет «Кошелек цифрового рубля» к счету 51. Вариант упоминает Минфин в Информационном сообщении № ИС-учет-47 как подходящий компаниям, имеющим право на применение упрощенных способов бухучета.
Обратите внимание! Выбранный вариант учета цифрового рубля и его особенности нужно закрепить в учетной политике для целей бухгалтерского учета
Для работы с цифровым рублем понадобится настройка бухгалтерского ПО. Бухгалтерская программа должна иметь функционал:
-
получать данные о платежах с кошелька;
-
формировать проводки;
-
хранить документы.
Вопросы адаптации к работе с цифровыми рублями в 1С – также в фокусе семинара Цифровой рубль 2026+: что нужно знать бухгалтеру, финансисту, юристу коммерческой организации
На этом этапе можно добавить ЛНА, устанавливающие порядок работы с кошельком:
-
порядок согласования платежей цифровыми рублями;
-
правила хранения электронных документов по кошельку цифрового рубля и порядок поступления их в ответственные подразделения для учета и хранения.
Тестирование кошелька цифрового рубля и ПО
Перед началом реальной работы с цифровыми рублями рекомендуется провести тестовые операции.
Пример тестовой операции
Перевод небольшой суммы, имитирующей реальную операцию, например, расчет с поставщиком. После выполнения перевода необходимо проверить, что деньги (цифровые рубли) отправились правильному адресату в разумный срок, информация по ЭДО с платформой цифрового рубля поступила своевременно и корректно.
Если в учетной системе уже настроена интеграция с системой цифрового рубля и(или) автоматизация проводок – проверить, как отобразился проведенный платеж в учете.
Тестирование основных операций, которые планируются с кошельком, позволит выявить ошибки и устранить их до начала реальных расчетов цифровыми рублями.
Ошибки при работе с цифровыми рублями
Ошибки при работе с цифровыми рублями, конечно же, случаются. Их можно разделить условно на две группы:
-
технические ошибки и сбои, обусловленные тем, что система новая и только внедряется;
-
ошибки из-за «человеческого фактора»: направили не то или не туда.
Технические ошибки
В отношении технических ошибок – обычно все исправляется без участия (и без последствий) для владельца кошелька. Особенно при массовых сбоях. Если сбой более индивидуализированный, например, не сходятся остатки по данным банка и бухучета, то следует свериться по операциям и остаткам.
Помнить достаточно одно правило: в случае расхождений данных системы цифрового рубля с данными бухучета по умолчанию считаются верными данными системы пока не доказано обратное.
Ошибки из-за человеческого фактора
При обычных банковских переводах в случае ошибки возможен отзыв платежа.
С цифровыми рублями ситуация похожая, но есть нюансы.
Если ошибку заметили сразу – можно успеть обратиться в банк-посредник и оформить отзыв платежа в цифровых рублях.
Если же ошибку сразу не выявили, то порядок возврата цифровых рублей такой же, как и при ошибке в безналичном платеже.
Нужно связываться с получателем, платеж которому уже зачислился, и с ним урегулировать вопрос.
Важно! Ни банк-посредник, ни Банк России списать средства по прошедшему ошибочному платежу обратно из кошелька получателя не сможет.
Получатель ошибочного платежа может вернуть средства по соглашению (оформив платеж соответствующим образом). Может и не вернуть, и тогда тому, кто перечислил цифровые рубли по ошибке, придется истребовать такой возврат через суд.
Выводы и рекомендации
Чтобы подготовиться к применению на практике цифрового рубля, нужно:
-
Выбрать банк, через который открыть кошелек цифрового рубля
-
Подготовить внутренние регламенты и назначить ответственных лиц.
-
Доработать и утвердить учетную политику для целей бухучета цифровых рублей.
-
Обновить и донастроить IT-системы и бухгалтерское ПО.
-
Обучить сотрудников.
Реклама РФОП "Экономика и управление"


-
Банки установят ИНН клиентов-физлиц. При отсутствии ИНН не будет приложения и снятия наличных
Как же Вас так жениться угораздило)
Виталий Авдеев
13:13
-
ФНС узнает о переводах от других физлиц и обо всех покупках по безналу - проект прошел 2 чтение
СВЕРШИЛОСЬ
михаил
06:02
-
ИИС-3: почему счет стоит открыть до конца 2026 года и как получить два налоговых преимущества
Главный минус ИИС это то что российские "ценные" бумаги всё время обесцениваются из-за катастрофического состоянию экономики, роста налогового...
Аноним
09:13
-
Соцфонд запустил сервис для расчета выгоды добровольных взносов на пенсию
При такой бесконечной инфляции лучше из депозита в депозит деньги перекладывать чем какие то смехотворные пенсионные баллы покупать
Аноним
16:45
Еще комментарии