
Бухгалтерский учет. Налогообложение. Аудит.
|
Бухгалтерский учет. Налогообложение. Аудит.
|
В условиях высокой конкуренции и ограниченного финансирования бизнес вынужден повышать эффективность существующих рынков сбыта и развивать новые бизнес направления. При этом если в одном регионе все виды деятельности компании с точки зрения налогообложения относились к общему режиму, то при экспансии отдельные направления могут оказаться облагаемыми единым налогом на вмененный доход (ЕНВД), что в соответствии с НК РФ обязывает налогоплательщиков вести раздельный учет НДС и налога на прибыль.
В этой ситуации перед бухгалтером предприятия возникает задача организации сложного учета, решение которой под силу только современному инструментальному пакету, такому как «1С: Бухгалтерия предприятия 8». Данный программный комплекс позволяет реализовать самые сложные моменты раздельного учета:
Рассмотрим пример реализации раздельного учета НДС в типовой конфигурации фирмы 1С, «1С: Бухгалтерия предприятия 8», для организации с обособленным подразделением, выделенным на самостоятельный баланс. Алгоритм работы с программой в данной ситуации можно описать следующим образом:
1. Заполнить параметры применения ЕНВД в настройках учетной политики. Указать счета учета доходов и расходов для операций облагаемых ЕНВД.

рис 1.
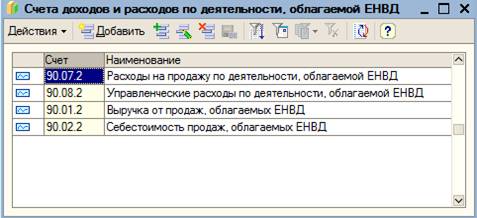
рис 2.
2. Сформировать перечень статей доходов для общего режима налогообложения и ЕНВД. Аналитика выручки компании заполняется в справочнике «Номенклатурные группы». Для корректной работы программы нельзя использовать одинаковые статьи доходов для общего режима и ЕНВД.
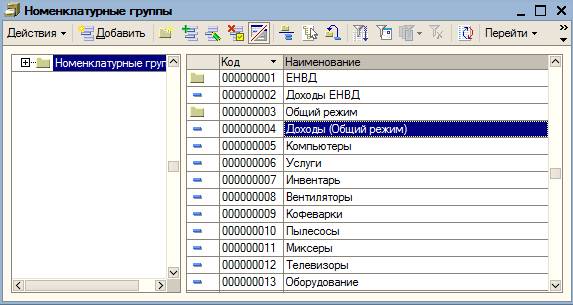
рис 3.
Аналитика доходов не связанных с основной деятельностью предприятия заполняется в справочнике «Прочие доходы и расходы», при этом признак отнесения доходов к общему режиму или ЕНВД определяется в специализированном реквизите «Отнесение расходов к деятельности, облагаемой ЕНВД». В типовой конфигурации редактирование элементов данного справочника реализовано в форме списка, для наглядности и удобства в нашем примере данный режим был изменен.
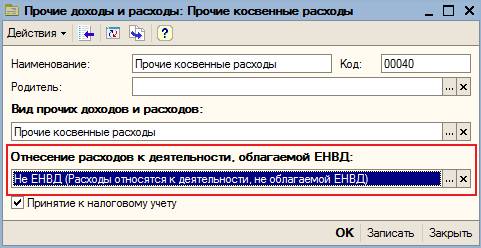
рис 4.
3. Классифицировать расходы предприятия по видам деятельности, разделить их между общим режимом и ЕНВД. Выделите те расходы, которые должны распределяться по итогам отчетного периода. Для этого нужно заполнить справочник «Статьи затрат», указав для каждого элемента режим отнесения к деятельности, облагаемой ЕНВД.

рис 5.
После того как выполнены необходимые настройки, можно приступить к регистрации хозяйственных операций с помощью типовых документов конфигурации. Рассмотрим следующий набор хозяйственных операций для головной организации:
Корреспонденция счетов |
Сумма, рублей |
Документ «1С: Бухгалтерия 8» |
|
Дебет |
Кредит |
||
20 |
60 |
16 949,15 |
Поступление товаров и услуг от 11.01.2008 (Покупка/Комиссия). Акт от поставщика за уборку производственных помещений на сумму 20000 рублей НДС в т.ч. 3050,85 |
19 |
60 |
3 050,85 |
Поступление товаров и услуг от 11.01.2008 (Покупка/Комиссия). Выделен НДС. |
26 |
60 |
12 711,86 |
Поступление товаров и услуг от 15.01.2008 (Покупка/Комиссия). Акт от поставщика за уборку офисных помещений на сумму 15000 рублей НДС в т.ч. 2288,14 |
19 |
60 |
2 288,14 |
Поступление товаров и услуг от 15.01.2008 (Покупка/Комиссия). Выделен НДС. |
10 |
60 |
4 237,29 |
Поступление товаров и услуг от 18.01.2008 (Покупка/Комиссия). ТОРГ12 от поставщика на канцелярские материалы на сумму 5000 рублей НДС в т.ч. 762,71 (100 штук по 50 рублей) |
19 |
60 |
762,71 |
Поступление товаров и услуг от 18.01.2008 (Покупка/Комиссия). Выделен НДС. |
08 |
60 |
42 372,88 |
Поступление товаров и услуг от 23.01.2008 (Покупка/Комиссия). ТОРГ12 от поставщика на мебель для офиса на сумму 50000 рублей НДС в т.ч. 7627,12 |
19 |
60 |
7 627,12 |
Поступление товаров и услуг от 23.01.2008 (Покупка/Комиссия). Выделен НДС. |
97 |
60 |
7 627,12 |
Поступление товаров и услуг от 23.01.2008 (Покупка/Комиссия). Акт передачи на программу «1С: Бухгалтерия» на сумму 9000 рублей НДС в т.ч. 1372,88 |
19 |
60 |
1 372,88 |
Поступление товаров и услуг от 23.01.2008 (Покупка/Комиссия). Выделен НДС. |
62 |
90 |
590 000 |
Реализация товаров и услуг от 31.01.2008 (Продажа/комиссия). Выручка от реализации по основному виду деятельности. |
90 |
68 |
90 000 |
НДС по реализации. |
62 |
90 |
100 000 |
Реализация товаров и услуг от 31.01.2008 (Продажа/комиссия) Выручка от реализации по виду деятельности, облагаемому ЕНВД |
26 |
10 |
847,46 |
Требование накладная от 30.01.08. Частичное списание канцелярских материалов на административные расходы (20 штук). |
|
|
|
Регламентные операции по НДС и Налогу на прибыль за 1-ый квартал. |
… |
… |
… |
… |
26 |
10 |
3389,83 |
Требование накладная от 30.04.08. Частичное списание канцелярских материалов на административные расходы (80 штук). |
|
|
|
Регламентные операции по НДС и Налогу на прибыль за 2-ой квартал. |
Для первых двух актов выполненных работ важно правильно выбрать аналитику расходов, а именно статью затрат для 20 и 26 счета. В первом случае мы имеем дело с расходами, которые относятся только к основному виду деятельности компании, поэтому реквизит «Отнесение расходов к деятельности, облагаемой ЕНВД» для соответствующей статьи затрат должен быть установлен в значение «Не ЕНВД», так как показано на рисунке 4. Во втором случае расходы должны распределяться, т.к. административное помещение используется и для получения выручки и по основному направлению бизнеса, и по доходам, которые облагаются ЕНВД, поэтому реквизит «Отнесение расходов к деятельности, облагаемой ЕНВД» для соответствующей статьи затрат должен быть установлен в значение «Расходы распределяются».
Важным аспектом для работы типовой конфигурации является предположение о том, что в общем случае в момент поступления материально-производственных запасов (МПЗ) не известно, как поступившие МПЗ будут использоваться, и распределение НДС по таким операциям возможно только после списания МПЗ на затраты. Списание МПЗ на затраты осуществляется с помощью документа «Требование накладная». При заполнении документа важно правильно выбрать аналитику счета затрат, в нашем случае - это 26 счет, и указать статью с видом «Отнесение расходов к деятельности, облагаемой ЕНВД» - «Расходы распределяются». В нашем примере часть материалов была списана в том же отчетном периоде, когда было поступление, а часть в следующем. При этом весь НДС по несписанным материалам был принят к вычету и в следующем отчетном периоде часть НДС, приходящаяся на ЕНВД должна быть восстановлена. Последовательность документов типовой конфигурации в первом квартале будет выглядеть следующим образом:
Последовательность документов во втором квартале будет выглядеть так:
Что касается раздельного учета НДС по операциям с основными средствами и расходами будущих периодов, то здесь ситуация несколько сложнее, так как пользователю нужно самостоятельно вводить корректирующие записи по НДС с помощью документов «Операция (бухгалтерский и налоговый учет)» и «Корректировка записей регистров». Рассмотрим как можно разделить НДС по операции с основным средством из нашего примера. Во-первых, с помощью документа «Распределение НДС косвенных расходов» нужно вычислить коэффициент распределения, в нашем примере коэффициент равен 1/6 = 0,1666666667 (17%). Здесь важно обратить внимание, что коэффициент не округляется перед распределением, поэтому даже незначительная корректировка данных, например, изменение выручки в части ЕНВД на рубль приведет к изменению сумм распределения при повторном заполнении документа, хотя коэффициент распределения, выраженный в процентах, не изменился.
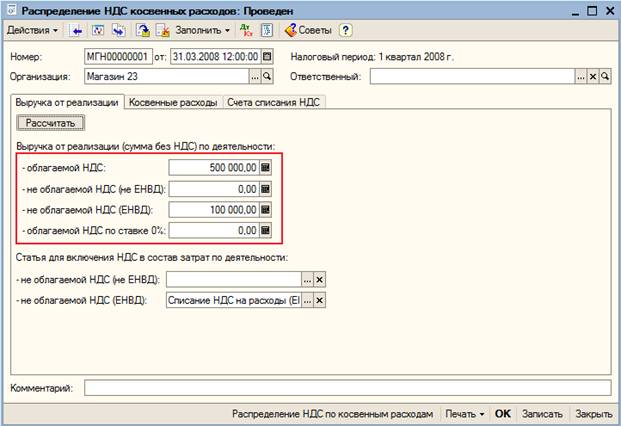
рис 6.
Во-вторых, нужно отразить включение НДС в первоначальную стоимость актива на счетах бухгалтерского и налогового учета. Для этого нужно ввести документ «Операция (бухгалтерский и налоговый учет)» и заполнить его соответствующим образом, для нашего примера заполненный документ представлен на рисунке 7. Важно обратить внимание, что дата документа «Операция (бухгалтерский и налоговый учет)» должна предшествовать дате принятия к учету основного средства.
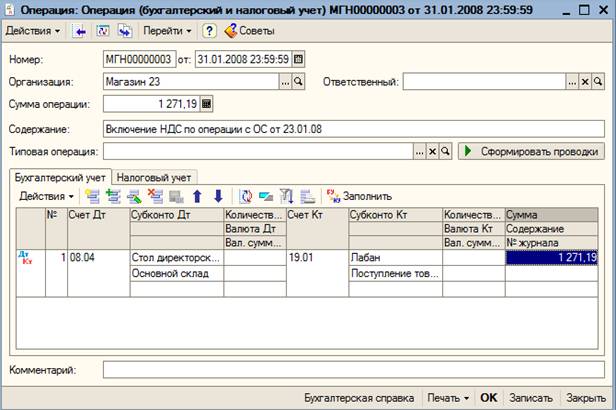
рис 7.
Далее необходимо скорректировать данные по регистрам учета НДС, в частности по регистру «НДС предъявленный» и «НДС, включенный в стоимость». Сделать это можно с помощью документа «Корректировка записей регистров». В настройке состава регистров нужно отметить выше упомянутые регистры НДС, рисунок 8. После чего перейти на закладку «Регистры накопления» и заполнить данные по НДС следующим образом:
1. Для регистра «НДС предъявленный».
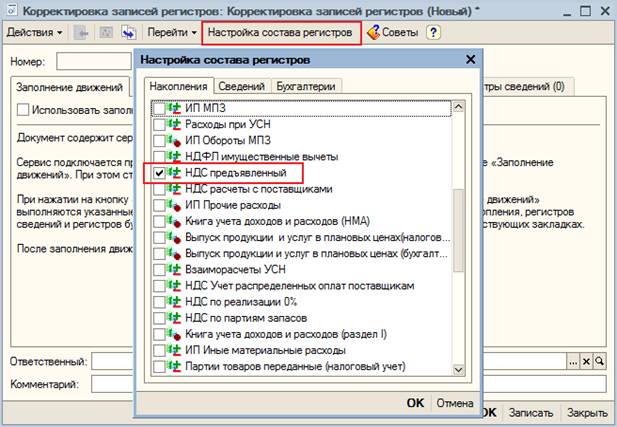
рис 8.
2. Для регистра «НДС, включенный в стоимость» поля заполняются аналогично. За исключением полей «Вид движения» и «Событие», данные поля отсутствуют в таблице.
Результат работы с НДС можно проверить в отчетах «Остатки и обороты», подменю «Прочие» меню «Отчеты», выбрав раздел учета «НДС предъявленный» и сделав отборы по организации и виду ценности (ОС):
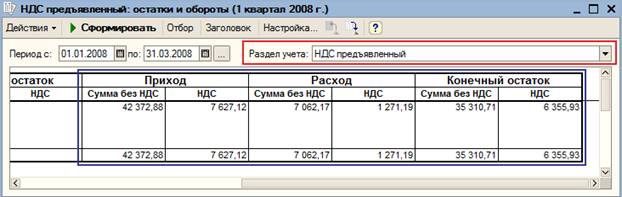
Колонка «Конечный остаток», показывает сумму НДС, которая в итоге будет включена в книгу покупок после принятия основного средства к учету.
Для того чтобы учесть данные филиала при формировании книги покупок и продаж и при этом не «испортить» данные бухгалтерского учета по головной организации можно использовать специализированные документы ручного учета: «Отражение поступления товаров и услуг для НДС» для «входящего НДС» и «Отражение реализации товаров и услуг для НДС» для операций реализации.
Данные по авансам, которые нужно начислить и которые нужно зачесть, можно ввести в систему с помощью документа «Корректировка записей регистров», выбрав в настройке регистров накопления два регистра НДС: «НДС начисленный» и «НДС с авансов». На закладке «НДС начисленный» нужно ввести данные о НДС с полученных авансов, для книги продаж, а на закладке «НДС с авансов» данные о НДС с авансов, которые были зачтены и должны быть отражены в книге покупок. Заполнить данные на закладке «Регистры накопления» нужно следующим образом:
|
|
Вид движения – «Приход». |
Вид движения – «Приход». |
Организация – Наша организация, в примере – «Магазин 23». |
Организация – Наша организация, в примере – «Магазин 23» |
Счет-фактура – Документ «Документ расчетов с контрагентами (ручной учет)», вместо документа «Платежное поручение входящее». |
Счет-фактура – Документ «Документ расчетов с контрагентами (ручной учет)», вместо документа «Платежное поручение входящее». |
Вид ценности – «Авансы полученные». |
Покупатель – Контрагент. |
Ставка НДС – «18/118». |
Договор контрагента |
Покупатель – Контрагент. |
Ставка НДС – «18/118», соответствует ставке НДС из документа «Поступление товаров и услуг». |
Вид начисления – «НДС с авансов». |
Валюта аванса |
Договор контрагента. |
Сумма без НДС. |
Сумма без НДС. |
Сумма НДС. |
Сумма НДС. |
Сумма в валюте. |
Дата события – дата аванса. |
Дата события – дата документа. Для удобства данная дата должна предшествовать дате принятия к учету основного средства. |
Событие – «Получен аванс». |
При работе с данными от филиала существует только одно существенное неудобство, которое требует доработок типовой конфигурации. При проведении документа «Формирование записей книги покупок» у пользователя нет возможности выбрать счет списания НДС, в результате данные филиала повлияют на данные бухгалтерского учета головной организации. Данную особенность можно доработать, добавив в табличные части «Вычет НДС с авансов» и «Вычет НДС по приобретенным ценностям» колонку «Счет списания НДС». Если данный реквизит в строке не заполнен, то проводки по бухгалтерскому учету для данной строки не формируются.