
Бухгалтерский учет. Налогообложение. Аудит.
|
Бухгалтерский учет. Налогообложение. Аудит.
|
План семинара:
Если ваша компания уже долго арендует одно и то же помещение под офис, то скорее всего время от времени в нем нужно кое-что подремонтировать. Тут главный вопрос в том, кто должен оплатить такие расходы – вы или арендодатель? Ну и соответственно, как их учесть. В этом мы и разберемся. А для удобства пользуйтесь схемой (см. ниже. – Примеч. ред.). С ней вы быстро сориентируетесь, как учесть расходы на ремонт. Вообще принято выделять два вида ремонта: текущий и капитальный.
Как в налоговом учете списать расходы на ремонт арендованного помещения
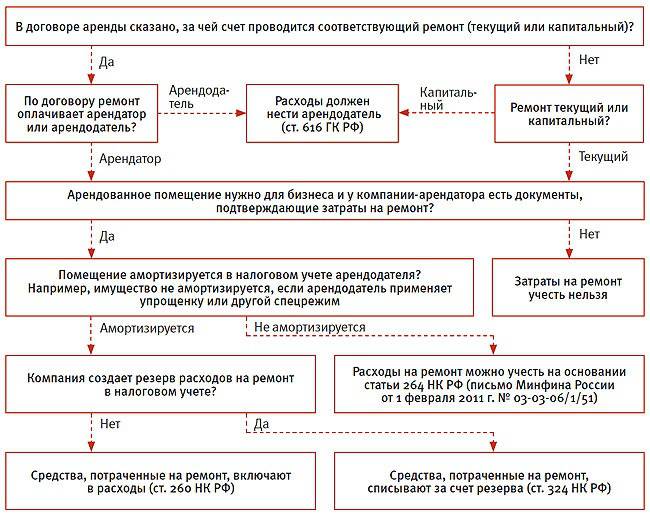
Начнем с первого. Текущий ремонт – это, как правило, незначительные доработки. К примеру, нужно подкрасить стены или поменять плинтусы. Такие расходы обычно оплачивает ваша компания. Ведь именно арендатор должен поддерживать имущество в исправном состоянии. Об этом сказано в пункте 1 статьи 616 ГК РФ. Хотя вполне возможно, что арендодатель захочет сам оплачивать такие издержки. Тогда просто пропишите в договоре аренды такое условие.
Только будьте внимательны. Списать расходы вы сможете, только если ремонт оплатила ваша компания, а арендодатель не компенсировал эту сумму. Таково требование пункта 2 статьи 260 НК РФ. Так что проверьте, есть ли в договоре аренды условие о том, что арендодатель должен возместить затраты.
А вот капитальный ремонт делают, когда помещение нуждается в серьезной починке. Тут уже пункт 1 статьи 616 ГК РФ обязывает арендодателя его провести. Но это не значит, что ни при каких обстоятельствах расходы по капитальному ремонту вас не коснутся. Во-первых, в договоре может быть прописано, что капремонт – это ваша обязанность. А, во-вторых, бывает, что арендодатель уклоняется от своих обязательств.
Остановимся подробнее на втором случае. Тут вы вправе взыскать с собственника стоимость ремонта или зачесть ее в счет арендной платы. Правда, для этого вам потребуются документы, подтверждающие необходимость капремонта. К примеру, в помещении нужно отремонтировать систему центрального отопления. Тогда пригласите представителей теплоснабжающей организации. И вместе с ними составьте акты обследования.
Чтобы избежать конфликтных ситуаций с арендодателем, пропишите сроки и порядок проведения капремонта в договоре. Тогда добиться от собственника его оплаты будет проще.
Что если расходы на капитальный ремонт возложены на вас? Тогда учитывайте их так же, как затраты на текущий ремонт. Дело в том, что в пункте 2 статьи 260 НК РФ нет разграничения по видам ремонта. Главное, чтобы по договору собственник не возмещал арендатору стоимость ремонта. Только в этом случае вы сможете учесть расходы в составе прочих.
– Относится ли ремонт к отделимым улучшениям?
– Нет, не относится. По нормам гражданского права улучшения – это новые дополнительные свойства имущества. Без которых оно спокойно использовалось по назначению.
А ремонт назвать улучшением нельзя. Поскольку основная цель ремонта – поддержать имущество в рабочем состоянии. Такой вывод можно сделать на основании статей 616 и 623 ГК РФ и пункта 3.1 Положения, утвержденного постановлением Госстроя СССР от 29 декабря 1973 г. № 279.
А теперь перейдем к улучшениям. Итак, ремонт нужен для того, чтобы поддерживать помещения в надлежащем рабочем состоянии. Улучшения же обычно направлены на совершенствование качественных характеристик помещения, а иногда и просто для создания более комфортных условий в них.
Вот, допустим, руководство компании решило установить во всем арендованном офисе кондиционеры. Это будет улучшением, причем отделимым. Ведь кондиционеры можно запросто снять без ущерба. По общему правилу такими улучшениями владеет арендатор. И возмещать затраты арендодатель не обязан. Конечно, если в договоре вы не прописали обратное.
Давайте посмотрим, как вы учтете расходы на кондиционеры в налоговом учете.
Это основные средства? Тогда начисляйте по ним амортизацию в общеустановленном порядке. Если же отделимые улучшения не признаются амортизируемым имуществом, расходы на них учитывайте в составе материальных (подп. 3 п. 1 ст. 254 НК РФ).
Кстати, если вы будете переезжать в другой офис, кондиционеры можете забрать с собой. Конечно, при условии, что арендодатель не возместил вам затраты на их покупку. Ну а расходы на демонтаж спишите в составе внереализационных.
Остаются неотделимые улучшения. Их особенность в том, что их нельзя отделить без вреда для самого объекта. Вот частые примеры: прокладка скрытой проводки, облицовка стен камнем, нанесение декоративной штукатурки, достройка этажей и перепланировка помещений.
– Мы собираемся заменить окна. Это ремонт или неотделимые улучшения?
– Ремонт. Ведь при этом назначение и загруженность помещения не изменяются. Вообще замена в помещении ветхих окон и дверей относится к капитальному ремонту. Об этом сказано в разделе VI приложения 8 Положения, утвержденного постановлением Госстроя СССР от 29 декабря 1973 г. № 279. Поэтому при расчете налога на прибыль стоимость новых окон учитывайте как расходы на ремонт основных средств. Минфин с таким подходом не спорит. Вот два письма ведомства от 25 февраля 2009 г. № 03-03-06/1/87 и от 23 ноября 2006 г. № 03-03-04/1/794.
Так вот, перед тем как проводить неотделимые улучшения, обязательно заручитесь согласием арендодателя. Только в этом случае вы вправе потребовать от него возместить затраты.
По общему правилу стоимость таких улучшений арендодатель должен возместить после окончания срока договора аренды. Об этом сказано в пункте 2 статьи 623 ГК РФ. Однако в договоре может быть предусмотрено и иное. Например, на сумму затрат вы уменьшите сумму арендных платежей. Или вообще все улучшения – за ваш счет.
Кстати, даже если вы тратите на неотделимые улучшения свои собственные деньги, согласие арендодателя обязательно. Дело в том, что амортизировать можно только те улучшения, которые произведены с его одобрения. Так сказано в абзаце 5 пункта 1 статьи 256 НК РФ. В противном случае учесть затраты на них не получится вообще. Такой вывод есть, например, в письме УФНС России по г. Москве от 24 марта 2006 г. № 20-12/25161. Поэтому, чтобы избежать претензий со стороны налоговиков, советую обязательно заручиться письменным согласием арендодателя. Его можно либо прямо прописать в основном договоре, либо оформить дополнительным соглашением.
О лекторе
Ольга Анатольевна Бондаренко окончила с отличием два вуза: ВЗФЭИ и МТИЛП, получив высшее экономическое и высшее техническое образование. В настоящее время – доцент, имеет квалификационный аттестат аудитора, аттестат консультанта по налогам и сборам, аттестат преподавателя Института профессиональных бухгалтеров России, аттестат преподавателя Палаты налоговых консультантов России. Работает ведущим специалистом консалтинговой фирмы «Ависта консалтинг», а также занимается преподавательской деятельностью.
Предположим, такое согласие у вас есть. Тогда вы, как арендатор, включите объекты в состав собственных основных средств. Основание для этого – пункт 1 статьи 257 НК РФ. Если, конечно, стоимость улучшений больше 40 000 руб. Ну и соответственно, будете начислять по ним амортизацию. Но только в течение того срока, на который рассчитан договор аренды.
Амортизацию начните начислять с 1-го числа месяца, следующего за вводом актива в эксплуатацию. Такой порядок прописан в пункте 1 статьи 258 НК РФ. А норму амортизации определите исходя из срока полезного использования в соответствии с Классификацией, утвержденной постановлением Правительства РФ от 1 января 2002 г. № 1.
С тем, когда начать амортизировать улучшения, понятно, а с какой даты прекратить? Давайте разберемся. По этому поводу есть письмо Минфина России от 30 июля 2010 г. № 03-03-06/2/134. Чиновники в нем высказали мнение, что закончить начислять амортизацию на неотделимое улучшение нужно с 1-го числа месяца, следующего за тем, в котором истек срок договора аренды или он был расторгнут.
Но если договор аренды будет пролонгирован, тогда вы сможете продолжать начислять амортизацию по неотделимым улучшениям. Это следует из положений пунктов 3 и 5 статьи 259.1, пунктов 6 и 10 статьи 259.2 НК РФ.
Однако если договор расторгнут и заключен новый, доамортизировать улучшения уже не получится.
Обратите внимание на важный нюанс. Амортизационную премию, предусмотренную пунктом 9 статьи 258 НК РФ, к неотделимым улучшениям вы применять не вправе. Так полагают в Минфине России. Подтверждением тому – письмо от 12 октября 2011 г. № 03-03-06/1/663. Ведь неотделимые улучшения – неотъемлемая часть арендованного имущества, которая не остается на балансе у арендатора. Кроме того, пунктом 1 статьи 258 НК РФ для неотделимых улучшений установлен особый порядок расчета амортизации.
А вот у судей, как это часто бывает, иное мнение. Отмечу в этой связи постановление ФАС Восточно-Сибирского округа от 18 января 2012 г. № А74-956/2011.
И в заключение нельзя не сказать о НДС. Дело в том, что его придется заплатить, если ваша компания съедет из офиса, а стоимость улучшений так и не будет до конца самортизирована. Ведь улучшения вы оставите арендодателю. Тот (если вы с ним согласовали) компенсирует вам затраты. А пункт 1 статьи 39 НК РФ приравнивает это к реализации. Такой точки зрения придерживаются и контролеры. В пример приведу письма Минфина России от 25 февраля 2013 г. № 03-07-05/5259 и ФНС России от 30 декабря 2010 г. № КЕ-37-3/19032.
Разберем конкретный пример.
Пример
Как провести в учете арендатора передачу арендодателю неотделимых улучшений, если тот возместил расходы?
ЗАО «Московская типография» арендовало на один год торговый склад у ООО «Электрозавод». Ежемесячная арендная плата составляет 118 000 руб. (в том числе НДС – 18 000 руб.). В июне 2013 года ЗАО «Московская типография» возвело на складе дополнительные кирпичные перегородки, воспользовавшись услугами специализированной организации. Расходы на это составили 59 000 руб. (в том числе НДС – 9000 руб.).
В июле 2013 года ЗАО «Московская типография» и ООО «Электрозавод» заключили договор купли-продажи, по которому право собственности на перегородки перешло к арендодателю. Одновременно компании договорились, что задолженность ООО «Электрозавод» за перегородки будет зачтена в счет долга ЗАО «Московская типография» по арендной плате.Вот какие проводки бухгалтер арендатора сделал в учете.
В июне 2013 года:
ДЕБЕТ 08 субсчет «Капитальные вложения в неотделимые улучшения арендованного имущества» КРЕДИТ 60
– 50 000 руб. (59 000 – 9000) – отражена стоимость работ по сооружению перегородок;ДЕБЕТ 19 субсчет «НДС по неотделимым улучшениям» КРЕДИТ 60
– 9000 руб. – учтен входной НДС (на основании счета-фактуры, полученного от специализированной организации);ДЕБЕТ 60 КРЕДИТ 51
– 59 000 руб. – оплачены работы по сооружению перегородок;ДЕБЕТ 01 субсчет «Основные средства в эксплуатации» КРЕДИТ 08 субсчет «Капитальные вложения в неотделимые улучшения арендованного имущества»
– 50 000 руб. – отражены в составе основных средств неотделимые улучшения;ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19 субсчет «НДС по неотделимым улучшениям»
– 9000 руб. – принят к вычету НДС.В июле 2013 года:
ДЕБЕТ 62 КРЕДИТ 91 субсчет «Прочие доходы»
– 59 000 руб. – проданы перегородки арендодателю;ДЕБЕТ 01 «Выбытие основных средств» КРЕДИТ 01 «Основные средства в эксплуатации»
– 50 000 руб. – списана первоначальная стоимость перегородок;ДЕБЕТ 91 субсчет «Прочие расходы» КРЕДИТ 01 субсчет «Выбытие основных средств»
– 50 000 руб. – отражено выбытие объекта основных средств;ДЕБЕТ 91 субсчет «Прочие расходы» КРЕДИТ 68 субсчет «Расчеты по НДС»
– 9000 руб. – начислен НДС к уплате в бюджет;ДЕБЕТ 20 КРЕДИТ 76
– 100 000 руб. (118 000 – 18 000) – начислена арендная плата за июль 2013 года;ДЕБЕТ 19 субсчет «НДС по арендной плате» КРЕДИТ 76
– 18 000 руб. – отражен НДС с арендной платы;ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19 субсчет «НДС по арендной плате»
– 18 000 руб. – принят к вычету НДС с арендной платы за июль 2013 года;ДЕБЕТ 76 КРЕДИТ 62
– 59 000 руб. – зачтена задолженность ООО «Электрозавод» в счет арендной платы за июль 2013 года;ДЕБЕТ 76 КРЕДИТ 51
– 59 000 руб. (118 000 – 59 000) – перечислен остаток арендной платы, превышающий стоимость перегородок.
Аналогичная ситуация с НДС возникает и в том случае, если арендодатель не возместил вам расходы на неотделимые улучшения. Когда договор аренды закончится, вы должны будете заплатить в бюджет НДС с их стоимости. Основание – подпункт 1 пункта 1 статьи 146 НК РФ. Так же считают и чиновники. В подтверждение тому – письма Минфина России от 31 декабря 2009 г. № 03-07-11/341 и ФНС России от 19 апреля 2010 г. № ШС-37-3/11. Впрочем, справедливости ради замечу, что есть судебные решения, которые говорят о том, что НДС начислять не нужно. Вот пример такого решения – постановление ФАС Поволжского округа от 18 января 2013 г. № А55-14290/2012.
Конспект подготовил Сергей Шилкин
Письмо Минфина России от 12 октября 2011 г. № 03-03-06/1/663
Применить амортизационную премию по неотделимым улучшениям нельзя.
<…>
Положением п. 9 ст. 258 Кодекса установлено, что налогоплательщик имеет право включать в состав расходов отчетного (налогового) периода расходы на капитальные вложения в размере не более 10 процентов (не более 30 процентов – в отношении основных средств, относящихся к третьей–седьмой амортизационным группам) первоначальной стоимости основных средств (за исключением основных средств, полученных безвозмездно), а также не более 10 процентов (не более 30 процентов – в отношении основных средств, относящихся к третьей–седьмой амортизационным группам) расходов, которые понесены в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения, частичной ликвидации основных средств и суммы которых определяются в соответствии со ст. 257 Кодекса.
<…>
В соответствии с п. 3 ст. 259.1 Кодекса начисление амортизации по амортизируемому имуществу в виде капитальных вложений в объекты арендованных основных средств, которое подлежит амортизации, начинается у арендодателя с 1-го числа месяца, следующего за месяцем, в котором это имущество было введено в эксплуатацию. При этом следует иметь в виду, что амортизируются только те неотделимые улучшения в арендованное имущество, которые носят капитальный характер, т. e. связаны с реконструкцией, модернизацией, техническим перевооружением имущества. Если расходы осуществляются с целью текущего поддержания основных средств в рабочем состоянии, то такие затраты единовременно учитываются в составе прочих расходов как расходы на ремонт согласно ст. 260 Кодекса.
Таким образом, учитывая, что произведенные арендатором неотделимые улучшения являются неотъемлемой частью арендованного имущества и не остаются на балансе у арендатора, а также принимая во внимание, что для капитальных вложений в арендованные объекты основных средств установлен особый порядок начисления амортизации, предусмотренный ст. 258 Кодекса, считаем, что правила применения амортизационной премии на арендатора не распространяются.
О семинаре
Место проведения: г. Москва
Тема: «Арендованная недвижимость: как учесть ремонт и улучшения»
Длительность: 7 часов
Стоимость: 8900 рублей
Компания-организатор:
Центр образования «Элкод»,
тел. (495) 956-06-95,
eduel.ru