
Бухгалтерский учет. Налогообложение. Аудит.
|
Бухгалтерский учет. Налогообложение. Аудит.
|
Правила учета и расчета НДС часто вызывают много вопросов у индивидуальных предпринимателей и владельцев компаний — не всегда понятно, кому нужно применять НДС, как быть, если ваш контрагент делает вычеты этого налога. Если работать с НДС неправильно, налоговая может наказать — штраф до 40% неуплаченной суммы. «РБК Инвестиции» разобрались в сложной теме: рассказываем, что такое НДС, зачем он нужен, кто его платит, в каком размере и когда.
Аббревиатура НДС расшифровывается как «налог на добавленную стоимость». Если упростить, то это налог, который нужно платить с разницы между выручкой и затратами бизнеса.
Проще разобрать на примере.
Вы решили открыть производство тортов. Себестоимость одного получается около ₽1000 — сюда входят расходы на сырье, аренду помещения, оплату труда пекарей. Продаете каждый торт вы за ₽1500 — значит, платить НДС нужно с ₽500, то есть с добавленной стоимости.
Пример очень упрощенный, потому что НДС взимается со всей цепочки бизнеса, которые участвуют в производстве и продаже. Например, НДС могут уплатить производители муки и коржей, которые использует пекарня, — и это не значит, что конечный бизнес избавлен от бремени перечисления НДС. Хотя есть много исключений, об этом ниже.
НДС — это так называемый косвенный налог. Обычно предприниматели и граждане не платят его как-то отдельно, его включают в цену продажи — вы можете увидеть его в чеках, которые передаются компаниями или ИП в налоговую. Причем неважно, продан товар или подарен, например, по акции — если бизнес подпадает под категорию плательщиков, за него все равно нужно будет перечислить НДС.
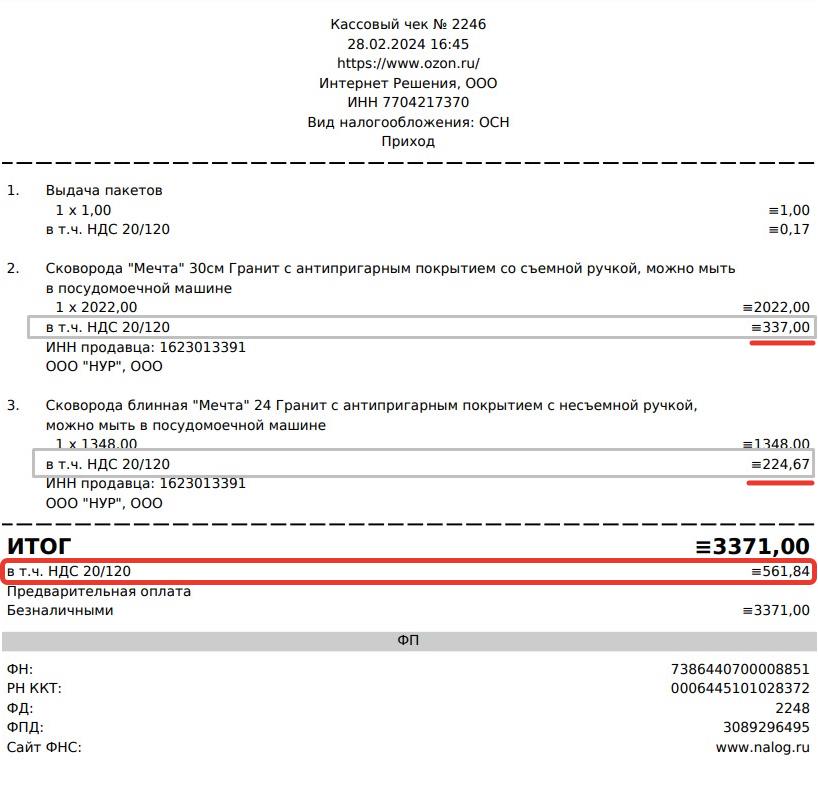
Пример чека с НДС (Фото: «РБК Инвестиции»)
Если продавец не попадает в категорию плательщиков НДС, то в чеке указывают, что НДС не начисляется.
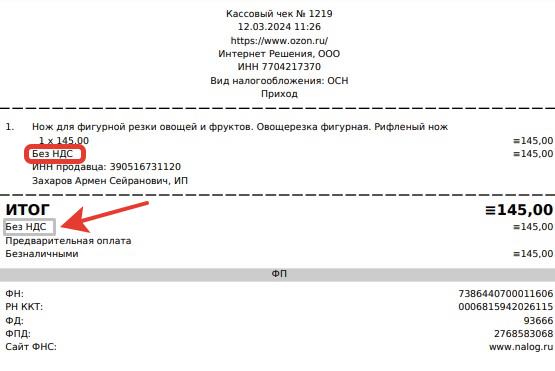
Пример чека без НДС (Фото: «РБК Инвестиции»)
По умолчанию плательщик НДС — это любой предприниматель или организация на общей системе налогообложения или на едином сельскохозяйственном налоге, которые реализуют товары, услуги, работы или имущественные права, в том числе бесплатно. Также НДС платят импортеры, работающие на любых системах налогообложения. То, с чего платят НДС, в законе называют объектом налогообложения — сформулировано все довольно сложно, поэтому немного упростим. Применять и платить НДС нужно, если бизнес:
продает товары, услуги, работы, имущественные права — например, если бизнес на общей системе налогообложения продал торт или сдал в аренду офисное помещение;
передал товары, услуги, работы, имущественные права безвозмездно — расчет НДС идет по рыночной стоимости. Например, так делают, когда одна компания передала другой условный автомобиль или магазин подарил что-то покупателю;
ввозит товары на территорию России из-за границы. Например, для торговли на маркетплейсах. Платить НДС в таких случаях нужно на таможне, а если товары ввозятся из стран ЕАЭС, то в налоговой инспекции;
стал налоговым агентом при НДС, то есть по закону должен платить налог за других. Полный перечень таких ситуаций перечислен в ст. 161 НК РФ. Например, обязанность выплатить НДС возникает, когда бизнес покупает товары или услуги у лица, не зарегистрированного в России в качестве плательщика налогов, или когда бизнес арендует или покупает имущество, которое принадлежит муниципалитету, региону или государству. Другой распространенный случай — когда организация или ИП продает конфискованное имущество или имущество, которое реализуется по решению суда.
Если вы работаете как компания или ИП на общей системе налогообложения, как минимум обратитесь к профильному юристу или бухгалтеру за консультацией или постоянным обслуживанием — в законодательстве об НДС есть сотни нюансов, которые важно учитывать.
Есть несколько категорий бизнеса, которые освобождены от уплаты НДС. Основной перечень приведен в ст. 145.1 НК РФ, но есть множество других нормативных актов, которые на время включают определенную категорию бизнеса в число льготников.
Индивидуальные предприниматели и компании с выручкой до ₽2 млн без учета налога за три предшествующих календарных месяца могут не платить НДС. Для этого нужно подать в налоговую заявление по форме, которая утверждена приказом Минфина РФ от 26.12.2018 № 286н. Организации подают также выписку из бухгалтерского баланса, ИП — выписку из книги учета доходов и расходов и хозяйственных операций. Плюс выписку из книги продаж.
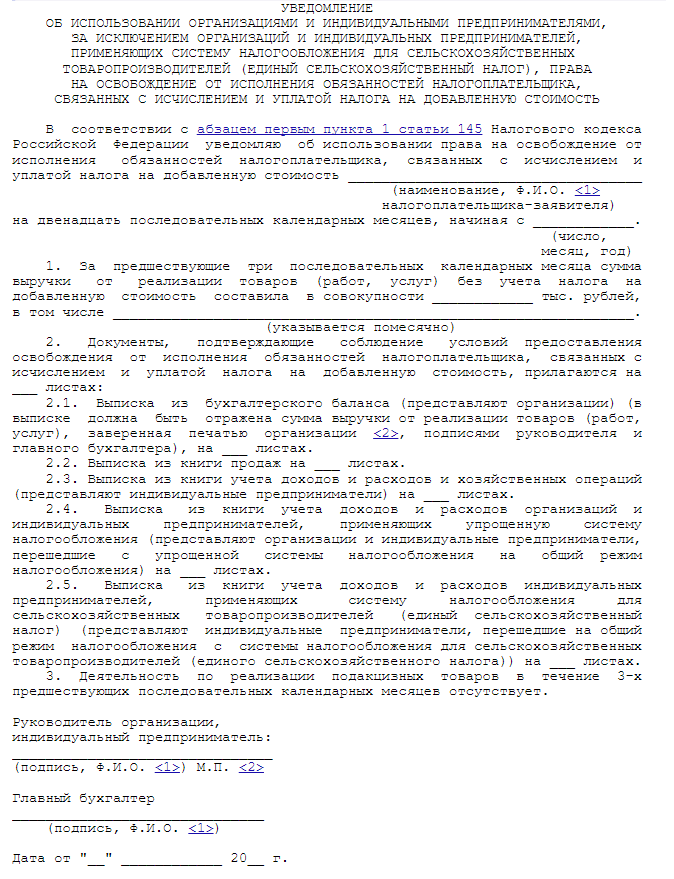
Пример уведомления об освобождении от НДС (Фото: «РБК Инвестиции»)
ИП и компании, которые применяют упрощенную систему налогообложения, автоматизированную упрощенную систему налогообложения (АУСН — специальный налоговый режим, при котором отчетность почти полностью отменяется, а налоги рассчитываются автоматически) или работают на патенте, а также предприниматели, работающие по режиму налога на профессиональный доход (НПД — специальный налоговый режим для самозанятых), НДС не платят.
Плательщики единого сельскохозяйственного налога (ЕСХН) могут подать заявление в налоговую об освобождении от НДС, если их выручка за предыдущий год не превысила ₽60 млн.
Бизнес в сфере общественного питания, чей совокупный доход меньше ₽2 млрд.
Российские IТ-компании, если они находятся в реестре ПО, а их программы не зарабатывают на заключениях сделок или показе рекламы.
ИП и организации, которые освобождены от налогообложения по ст. 149 НК РФ (например, это бизнес в сфере выдачи денежных займов, реализации медицинских товаров, перевозки пассажиров).
Есть исключения: льготы не будут действовать, даже когда формально бизнес подпадает под критерии, если:
ИП или компания занимается импортом товаров в России. Например, если ИП на УСН привезет для продажи товары из Китая, НДС нужно платить;
счет на оплату выставлен с НДС. Такое бывает, если ИП работает с крупным бизнесом — формально запрета на счет-фактуру с НДС нет даже для предпринимателей на упрощенке, но тогда они обязаны подать декларацию и заплатить НДС самостоятельно.
Мы описываем базовый алгоритм расчета, но в оформлении документов есть много нюансов, в которых обычно разбираются опытные бухгалтеры.
Главная формула для расчета уплаты НДС:
НДС = Исходящий НДС — Входящий НДС + Восстановленный НДС
Исходящий НДС — это налоговая база, то есть стоимость реализованных товаров, работ, услуг или имущественных прав, умноженная на актуальную ставку НДС под вашу операцию. Например, вы продали мебель за ₽120 тыс. — умножаем эту сумму на 20%, получаем исходящий НДС в ₽24 тыс. Не забывайте, что НДС нужно считать, даже если вы просто подарили мебель покупателям.
Входящий НДС — это налог, который указан в счетах-фактурах поставщиков, то есть деньги, которые вы перечисляете поставщикам вместе с оплатой сырья или материалов. Нюанс — под входящим НДС можно учитывать все НДС, указанные в счетах-фактурах, а не только с подтвержденной оплатой.
Восстановленный НДС — это входящий НДС, который вы должны вернуть в бюджет согласно п. 3 ст. 170 НК РФ. Но это уже нюансы, которые используют в частных случаях.
Например, для производства мебели вы купили дерева и фурнитуры на ₽1 млн + ₽200 тыс. НДС — то есть входящий НДС получается ₽200 тыс. Продали готовую мебель за ₽2 млн + ₽400 тыс. НДС, это исходящий НДС.
Итого НДС к уплате: ₽400 тыс. — ₽200 тыс. = ₽200 тыс.
Если бизнес покупает у контрагентов, которые не платят НДС, формула не меняется, по сути, просто вычитается 0.
Например, если производитель мебели купит сырье на ₽1 млн у ИП на УСН без выставления НДС, а продаст за ₽2 млн, то исходящий НДС получается ₽400 тыс., а входящий — ₽0. Итого сумма к оплате — ₽400 тыс.
Поэтому компании, работающие на общей системе налогообложения, обычно предпочитают сотрудничать с таким же бизнесом.
Ставкой называют процент, который нужно удержать из разницы между наценкой и себестоимостью по НДС, то есть с так называемой добавленной стоимостью. Подробный перечень ставок с нюансами есть на сайте налоговой.
0% — так называют ситуации, которые перечислены в п.1 ст.164 НК РФ. Ставка 0% — это особая ситуация, ее нельзя называть освобождением или отсутствием НДС. Например, компания производит мебель и продает ее за границу. Для создания одной партии купили дерева на ₽120 тыс., из них ₽20 тыс. — входящий НДС.
Когда бизнес реализовал партию за границу, то есть экспортировал, НДС исчисляют по ставке 0% — то есть в конце квартала сдают декларацию и считают 0 минус входящий НДС, или минус ₽20 тыс.
Сумма налога получается отрицательной, налоговая возвращает бизнесу эти ₽20 тыс. — это называют термином «возмещение». А вот если компания попадает в перечень бизнеса, который освобожден от НДС, то никакого возмещения быть не может.
Процесс возмещения довольно сложный — нужно предоставить в налоговую все документы, которые подтверждают целевое назначение материалов, а также показать, что экспортная сделка состоялась. Если планируете возмещать НДС, лучше сразу привлекать бухгалтера.
10% — при продаже продовольственных товаров, а также товаров для детей. В перечень попадают реализация книг и журналов.
20% — базовая ставка для всех товаров, работ, услуг, имущественных прав, если нет исключений.
10/110 — с предоплат от товаров, который облагаются ставкой в 10% НДС.
20/120 — с предоплат от продаж под обычную ставку НДС и от перепродажи автомобилей и техники, которую покупают у физлиц.
НДС платят по кварталам. Для этого нужно заполнить декларацию и сдать ее в налоговую до 25-го числа месяца, следующего за отчетным кварталом. Например, за первый квартал сдают декларации до 25 апреля.
Платить нужно не вместе со сдачей декларации, а поделить на три равные части и перечислять на единый налоговый счет до 28-го числа каждого месяца следующего квартала.
2 мая 2024 года (перенос с 28 апреля, потому что выходные);
28 мая 2024 года;
28 июня 2024 года.
29 июля 2024 года (перенос с 28 июля, потому что воскресенье);
28 августа 2024 года;
30 сентября 2024 года (перенос с 28 сентября, потому что суббота).
28 октября 2024 года;
28 ноября 2024 года;
28 декабря 2024 года.
28 января 2025 года;
28 февраля 2025 года;
28 марта 2025 года.
Налоговым вычетом называют ситуацию, когда бизнес уменьшает сумму налога к уплате на НДС, который показали поставщики. Важно учитывать, что право на вычет нужно доказывать документами.
Важно подтвердить, что сделка состоялась (например, договором). Для вычета важно, чтобы НДС предъявили поставщики, а вы уплатили НДС. Нельзя просто купить для себя какой-то товар, а потом уменьшать НДС на него. Например, обычный вычет по НДС — если бизнес купил оборудование, нужное для производства товара, который он продает. А вот купить машину для личных нужд и делать из нее вычет незаконно.
Нужно собрать документы:
счета-фактуры от поставщиков;
товарные накладные, акты выполненных работ или другие документы, подтверждающие сделку;
подтверждение покупки к учету — обычно это те же бумаги поставщиков.
Важно регистрировать счета от поставщиков в книге покупок, а свои — в книге продаж.
Декларацию для вычета заполняют в электронном виде в личном кабинете бизнеса в налоговой. Шаблон есть в актуальном приказе ФНС России от 29.10.14 № ММВ-7-3/558@. Указывают исходящий и входящий НДС и сумму налога к уплате.
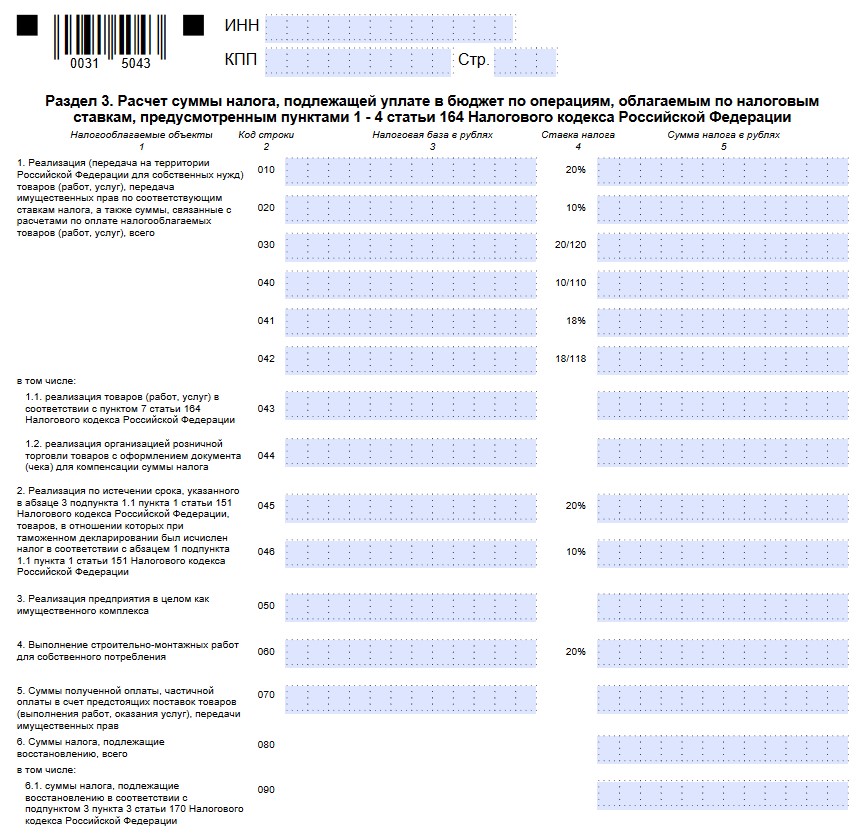
Раздел с расчетом налога в декларации по НДС (Фото: «РБК Инвестиции»)
После отправки в налоговую документ проверят в течение трех месяцев. Если все нормально, налоговая просто учитывает заявленный НДС. Если есть подозрения, могут проверить как бизнес, так и всю цепочку партнеров. А если подтвердить подозрительную сделку не получилось, будет выездная проверка и возможный штраф.
Если опоздать с уплатой — начислят пеню, если неверно рассчитать — будет штраф. Если проблемы затянутся или на вопросы налоговой не отвечать, могут заблокировать счет.
Пени будут считать по общему правилу — по 1/300 ключевой ставки ЦБ за каждый день просрочки.
Штраф — за случайную ошибку 20% от суммы недоимки, а если налоговая докажет, что это было умышленно, — до 40% от суммы.