
Бухгалтерский учет. Налогообложение. Аудит.
|
Бухгалтерский учет. Налогообложение. Аудит.
|
Юридические лица и предприниматели, работающие на УСН, ежегодно сдают декларации в налоговую службу. Даже если доходов и расходов за минувший период не было, документ нужно вовремя сформировать и отправить в ФНС, иначе бизнесмену грозят штраф и блокировка р/с. Расскажем подробно об особенностях заполнения нулевой декларации, а также сроках и способах её подачи в контролирующее ведомство.
Расчет налога на «упрощенке» ведется и уплачивается поквартально: в течение года предприниматели вносят авансовые платежи, а по итогу отчетного периода совершают финальный платеж. При этом отчетность подается только 1 раз в начале следующего года.
Сдача декларации – это обязательное мероприятие для всех бизнесменов, выбравших УСН. Отчетность требуют даже в том случае, если фактической деятельности не велось, то есть, у предпринимателя не было ни доходов, ни расходов.
Декларация, в которой все показатели расчета налоговой базы равны нулю, называется нулевой. Рассмотрим подробнее ситуации, в которых предприниматели должны сдавать подобную отчетность.
Есть две ситуации, когда предприниматель отправляет в ФНС нулевую отчетность:
ИП или юрлицо в течение года не вели деятельность, а значит ничего не зарабатывали. Например, зарегистрировались в декабре и еще не успели «развернуться». Если в течение календарного года фиксировалась деятельность — например, одна сделка за все время, пусть даже с минимальной прибылью в несколько рублей — то нулевую декларацию подавать нельзя.
ИП работает на «упрощенке» и патенте, но доход получает только от ПСН.
Штраф за нарушение сроков подачи отчетности — 1000 руб., а также возможная блокировка расчетного счета в банке. Напомним, что крайний срок подачи отчетности для ИП — 30 апреля, для юрлиц — 31 марта.
Впрочем, есть несколько тонкостей, о которых лучше знать заранее:
Если предприниматель имеет право на налоговую отсрочку (т.н. каникулы), то налоговая ставка и, соответственно, сумма налога равны нулю. Однако если налогоплательщик при этом работает и получает доходы, то нулевую декларацию подавать нельзя. В отчетности нужно обязательно указать реальные сведения о доходах и расходах.
Если юрлицо или ИП используют «упрощенку» по схеме «Доходы минус расходы», но в течение года несут только расходы без каких-либо доходов (например, тратят средства на аренду, закупку оборудования или материалов), то нулевую декларацию можно не подавать.. В этом случае в отчетность обязательно вносят реальные расходы и сумму убытка. С одной стороны, предприниматель сможет в будущем уменьшить на это значение показатель расходов (п.7 ст. 346.18 НК РФ), а с другой ему придется не только собирать, но и хранить все бумаги, подтверждающие расходы. Поэтому в некоторых случаях удобнее подавать именно нулевую декларацию.
В этом году вступила в силу новая форма сдачи отчетности: её нужно будет использовать при формировании декларации за 2021 год. При заполнении документа нужно учитывать несколько общих правил:
Все данные вносятся исключительно чернилами черного, синего или фиолетового цвета.
При ручном заполнении в пустых строчках нужно ставить прочерки. Если документ оформляется на компьютере, дополнительные знаки не ставятся.
Разделы 1.1 и 2.1.1 предназначены для предпринимателей на УСН «Доходы». Разделы 1.2 и 2.2, соответственно, для тех, кто использует схему «Доходы минус расходы».
Если отчетность заполняется в электронном виде, выставьте в настройках шрифт Courier New размера 16-18 пт. Убедитесь, что все введенные значения выровнены по правому краю.
Убедитесь, что в верхней части каждого листа указан ИНН, а для юрлиц — еще и КПП. Уточнить эту информацию можно на официальном сайте ФНС.
Первый лист заполняется одинаково на любой схеме УСН:
Номер корректировки равен нулю, налоговый период — 34, а отчетный год — 2021.
Далее проставляется код ИФНС по месту регистрации ИП или юрлица. Узнать его можно на специальном сервисе налоговой службы. Если декларацию заполняет ИП, то в графе «По месту нахождения (учета)» нужно проставить «120», если юридическое лицо — «210».
Ниже указывается полное наименование налогоплательщика: лучше всего списать его дословно с учредительных документов (для ООО). ИП вписывают ФИО так, как указано в паспорте, используя для фамилии, имени и отчества разные строчки.
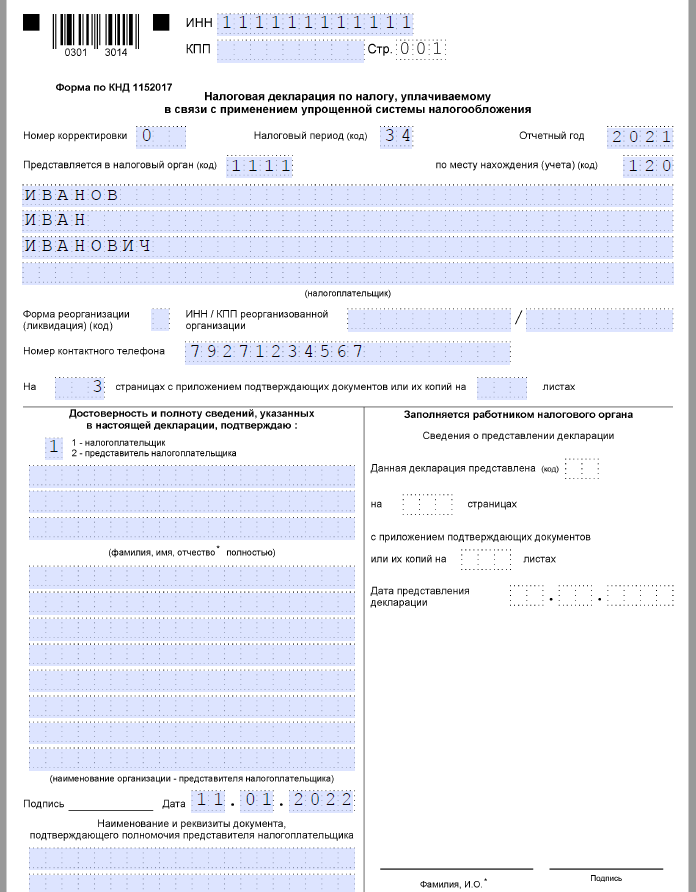
Остальные поля интуитивно понятны: нужно указать контактный телефон, количество заполненных страниц, приложений (в нулевой отчетности чаще всего никаких дополнительных документов не отправляют).
Если декларацию подает сам предприниматель, то внизу титульного листа проставляется код «1». Если этим занимается представитель, то «2» с обязательным указанием ФИО этого лица, а также реквизитов документа, на основании которого он действует.
Наконец, не забудьте поставить дату и подпись.
В разделе 1.1 должны быть заполнены:
ИНН и КПП (последнее — только для юридических лиц);
номер страницы — в данном случае «002»;
код по ОКТМО: информацию можно уточнить на сайте ФНС;
в строках 020, 040, 070 и 100 — при нулевой декларации вписываем «0»;
подпись и дата.
В разделе 2.1.1. помимо обязательной «шапки» с указанием ИНН, КПП и номера страницы, заполняют:
строчку 101— так как доход предпринимателя был нулевым, то лимиты он превысить не мог, поэтому в поле ставится цифра «1»;
строчку 102 – если у ИП нет работников, нужно проставить цифру «2», во всех остальных случаях (для юрлиц и ИП с персоналом) — цифру «1»;
в строках 110-113 проставляются нули, так как доход у предпринимателя нулевой;
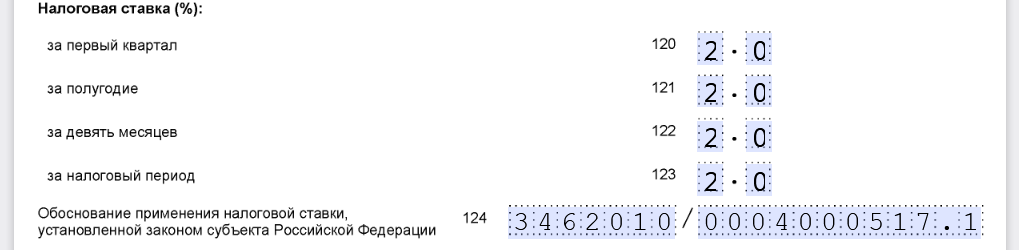
в строчках 120-123 вписывают 6.0 (что соответствует стандартной налоговой ставке в 6%), кроме случаев, когда в регионе действует иная ставка. К примеру, в Саратовской области для производителей керамических изделий налоговая ставка снижена до 2%, а в Ярославской области для сельхозпроизводителей — до 4%;
если значение ставки отличается от стандартной, дополнительно заполняется строка 124: в первой части код обоснования (его можно уточнить в Приложении №5 к Порядку заполнения), а во второй — реквизиты соответствующего документа. Так, подпункт 17.1 пункта 5 статьи 4 закона Волгоградской области записывается следующим образом:
Информация по взносам в нулевой декларации не указывается даже в том случае, если вы их оплачивали. Причина проста: в отчетность вносятся только те сведения, которые могут повлиять на размер налога. Так как в нулевой декларации нет доходов (а значит и налога), то сведения о взносах вносить не нужно.
Раздел 1.2 заполняется следующим образом:
вверху страницы ИП указывает ИНН, а ООО — ИНН и КПП;
прописывается номер страницы (002);
в строке 010 код по ОКТМО: узнать его можно на сайте ФНС;
в строках 020, 040, 070 и 100 вписываем «0», так как речь идет о нулевой декларации;
внизу страницы – дата и подпись.
В разделе 2.2, в строке 201 указывается значение «1», так как при нулевых доходах предприниматель не мог превысить лимит.
Строки, относящиеся к доходам (210-213), заполняются нулевыми значениями. То же самое относится и к строкам-расходам (220-223). В случае, если ИП или юрлицо хотят указать в декларации расходы (убыток), то в строки 220-223 вписываются актуальные данные, а затем дублируются в строки 250-253 (так как расходы вычитаются из нулевых доходов, то результат не меняется).
В строках с 260 по 263 нужно вписать актуальную для региона налоговую ставку. Обычно она равняется 15%, но в некоторых субъектах РФ может отличаться: например, в Москве для спортивных организаций и обрабатывающих производств действует сниженная ставка 10%. Если налоговая ставка в регионе отличается от стандартной, то нужно заполнить строку 264: в первой части обоснование, во второй — реквизиты документа. Подробнее об этом мы писали выше.
Чтобы сдать нулевую декларацию, ИП или юрлицо могут выбрать любой удобный для них способ, например:
при личном визите в ФНС;
в электронном виде на сайте налоговой или через операторов ЭДО: для этого нужно заранее позаботиться о квалифицированной электронной подписи;
по почте.
Напомним, что ИП отправляют отчетность в инспекцию по месту проживания, а ООО – по месту нахождения юрлица.